超颖电子半年报现多处文字疏漏:“AI服务器”漏字、存储业务表述不通
超颖电子半年报现多处文字疏漏:“AI服务器”漏字、存储业务表述不通
经对超颖电子(603175.SH)2026年半年度报告核查发现,公司经营分析及财务附注中存在多处文字疏漏,涉及存储业务、AI服务器、海外产能布局及无形资产会计政策等内容。
“可适配”漏掉“配”字
半年报第9页介绍存储业务时,出现“可适企业级固态硬盘、DDR5内存等硬件的PCB需求”的表述。
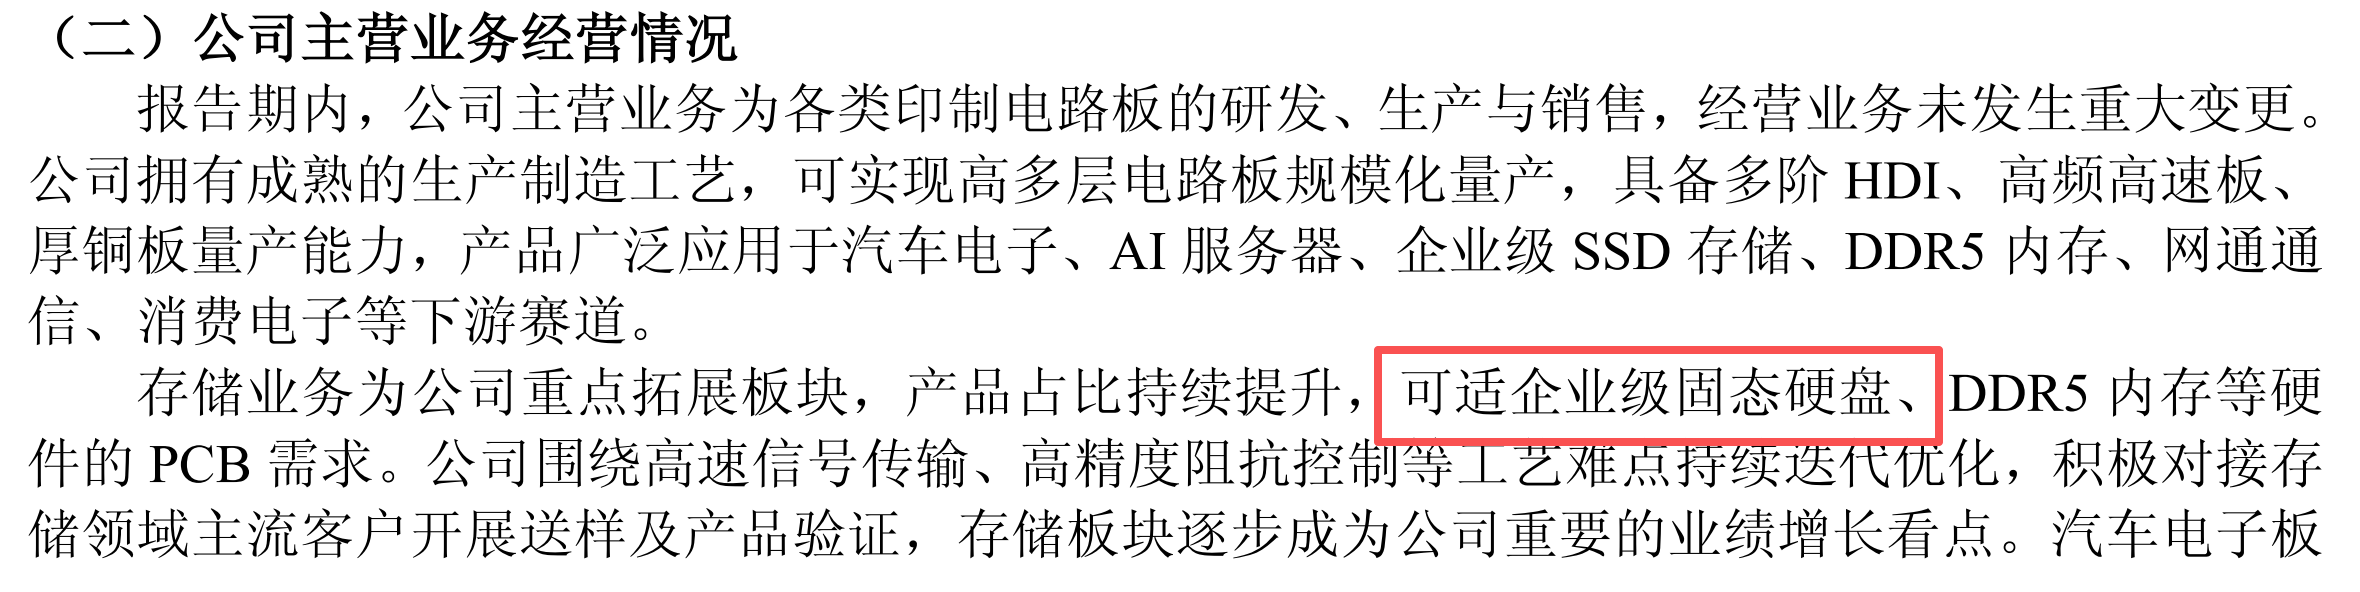
其中,“可适”语义不完整,结合上下文,应为“可适配企业级固态硬盘、DDR5内存等硬件的PCB需求”,属于明显的漏字问题。
“AI服务器”写成“AI务器”
半年报第11页介绍AI算力高速PCB业务进展时写道:
“现阶段AI务器PCB认证进度稳步推进。”
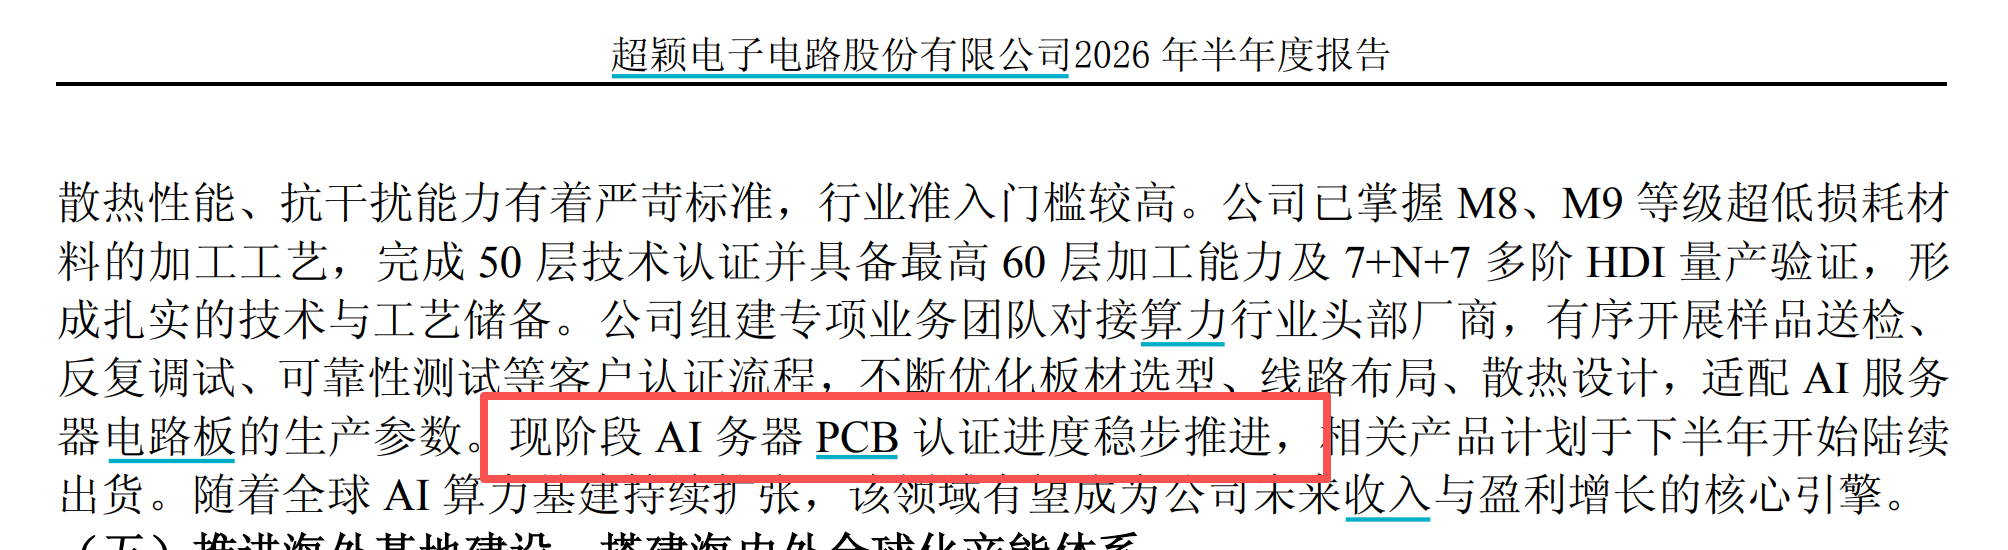
结合前文多次出现的“AI服务器”,此处明显漏写“服”字,应为“AI服务器PCB认证进度稳步推进”。
值得注意的是,该问题出现在公司重点介绍的AI算力业务部分。
海外产能介绍语句不完整
同样在第11页,公司写道:
“近些年国际贸易环境复杂多变,海外地区关税壁垒、供应链本地化政策,多家国内PCB制造企业布局东南亚生产基地……”
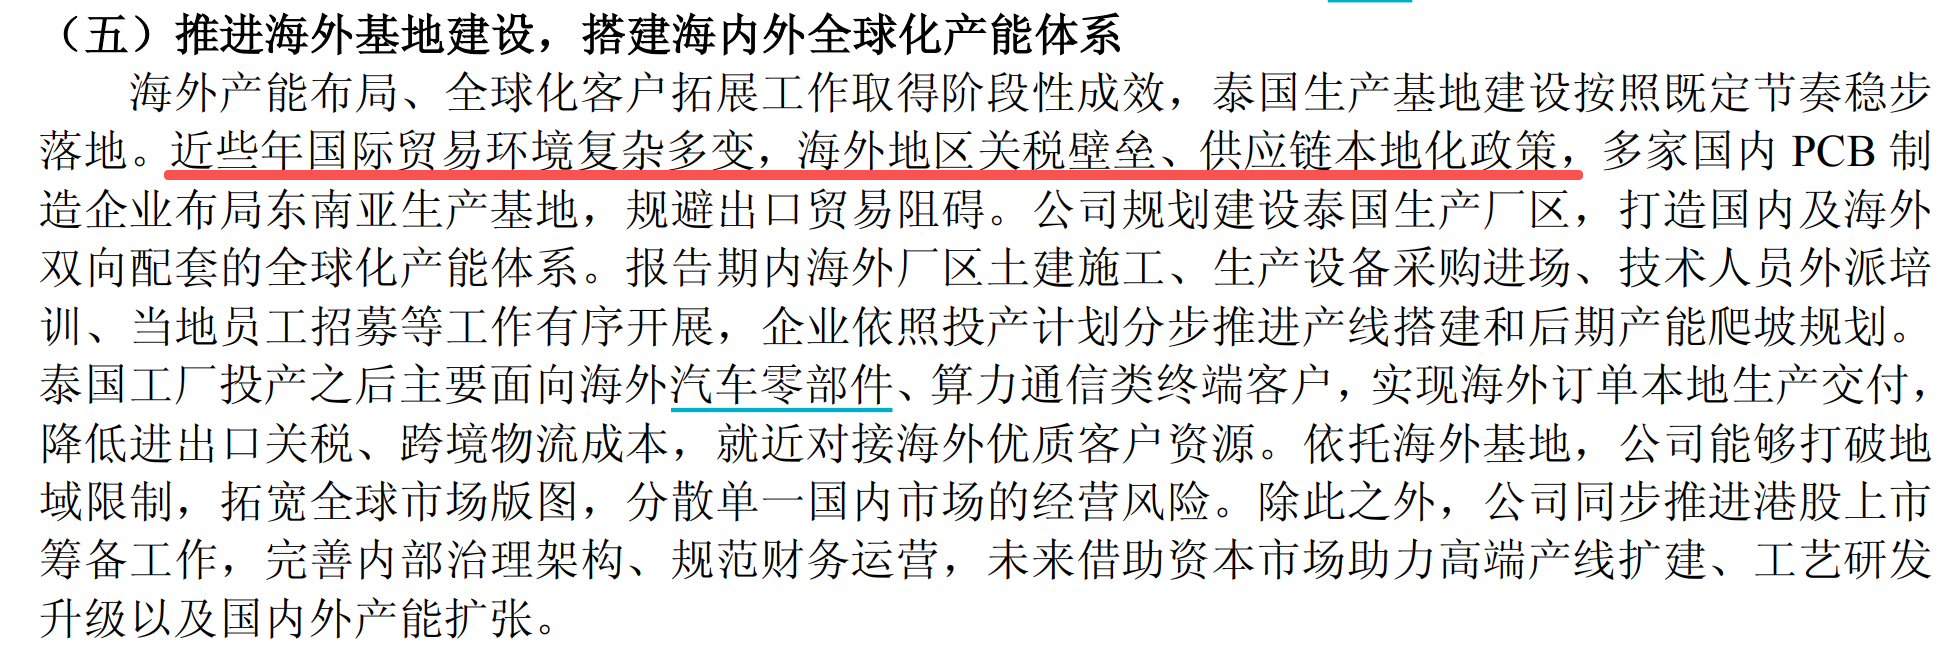
该句缺少谓语及必要的逻辑连接,未完整说明关税壁垒、供应链本地化政策与企业海外布局之间的关系,存在语句不通顺的问题。
正确写法应为:海外地区关税壁垒、供应链本地化政策频发/趋严等。
无形资产会计术语使用不当
半年报第97页无形资产会计政策中,公司在介绍通过非货币性资产交换、债务重组取得无形资产的计量方法时,使用“初始投资成本”的表述。
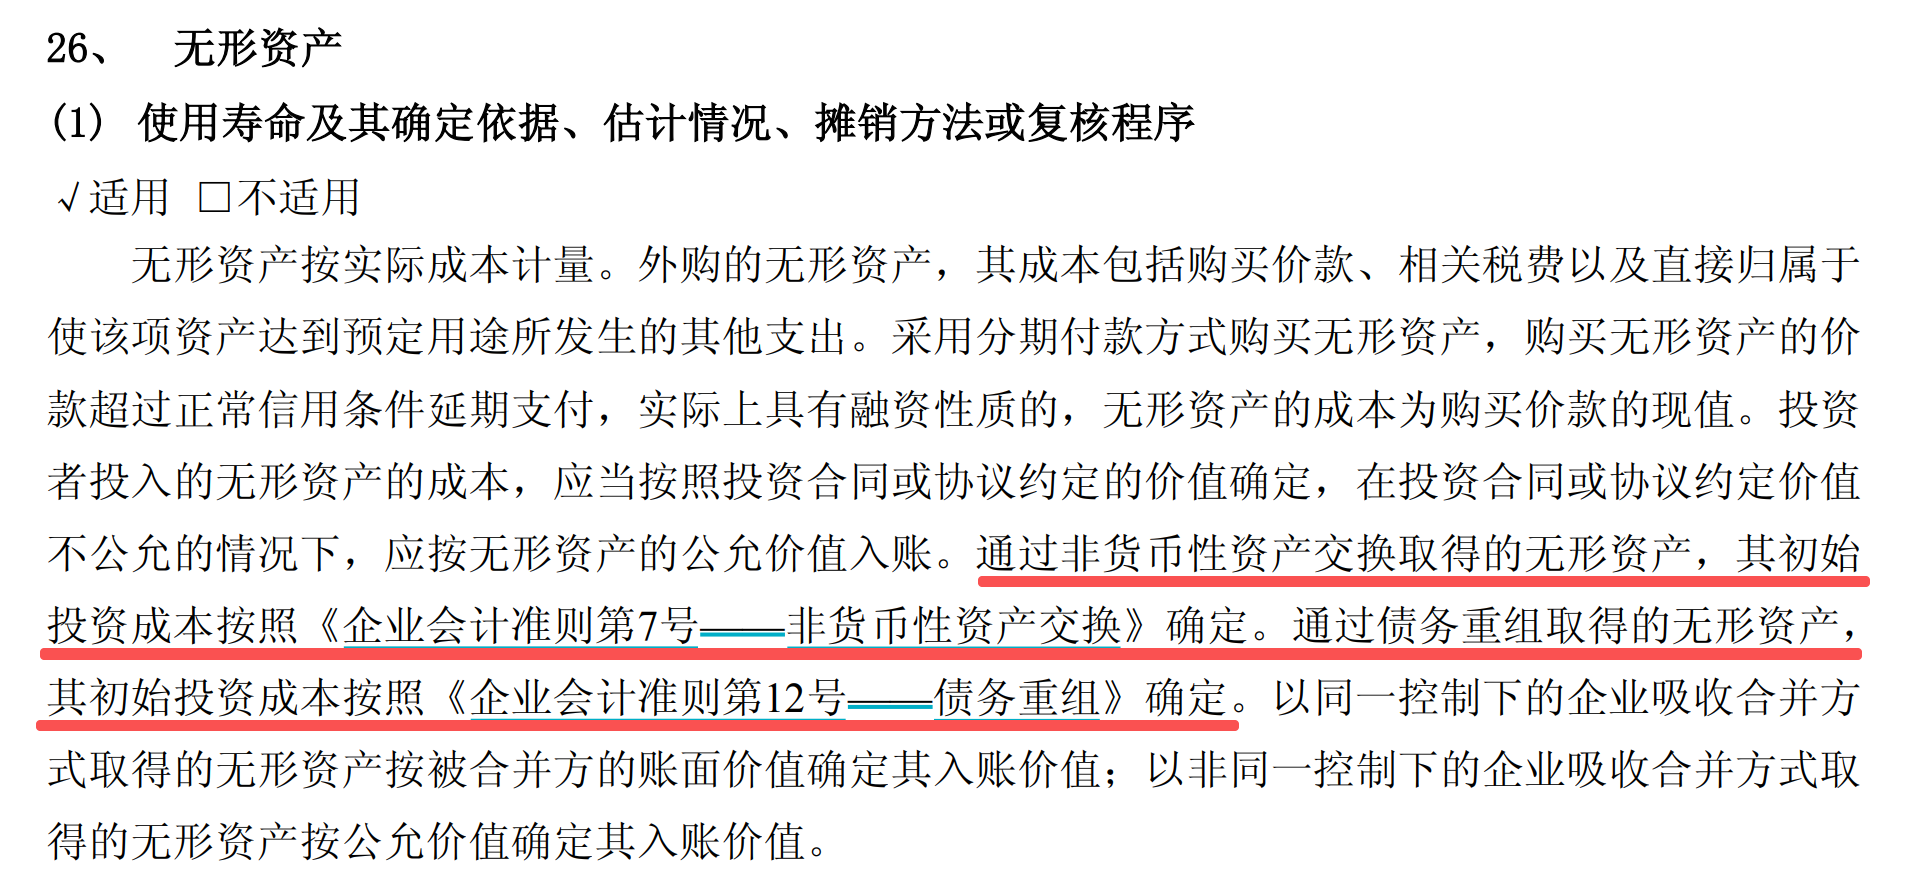
按照通常会计术语,“初始投资成本”主要用于长期股权投资等投资类资产,无形资产初始计量一般表述为“成本”或“初始成本”。
事实上,公司在同一章节前文也明确使用了“无形资产按实际成本计量”的表述。
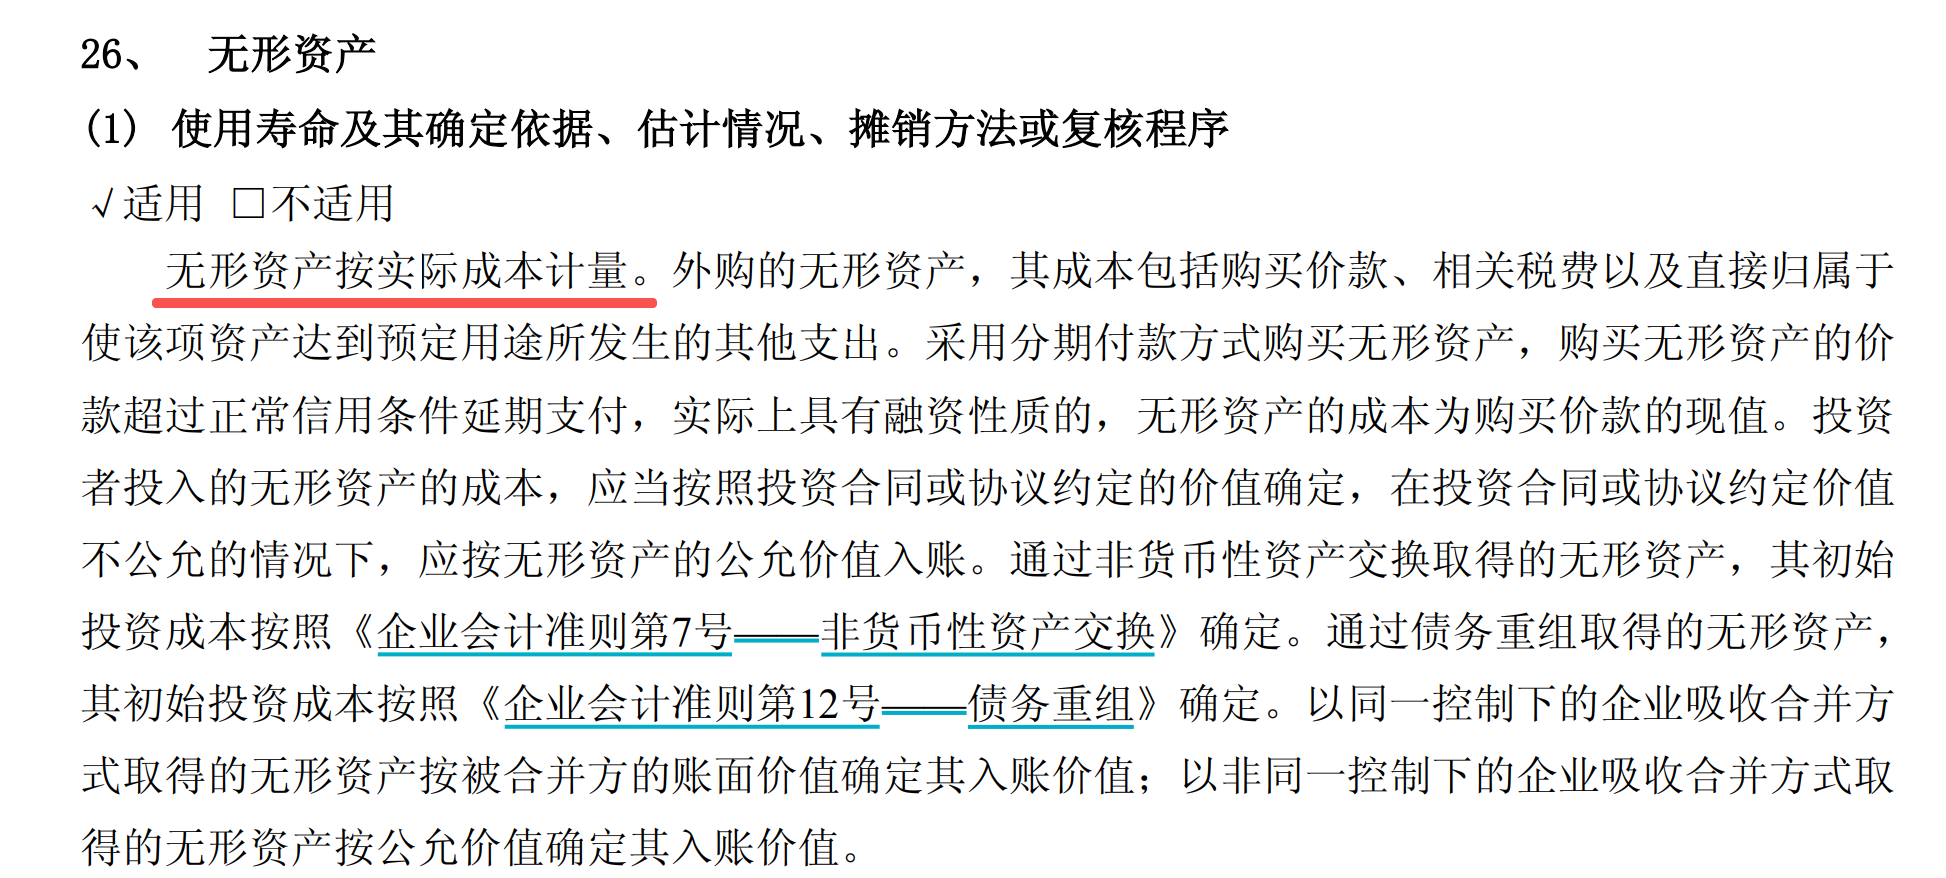
这一问题涉及会计政策中的专业术语使用,但不能据此认定相关资产实际计量金额存在错误。
从问题分布来看,超颖电子半年报的文字疏漏涉及存储、AI服务器等重点业务介绍,也涉及财务报告中的会计政策表述。相关问题虽然不直接影响财务数据,却反映出定期报告基础文字校对仍有进一步完善空间。
相关文章

初中考试评价制度分析与改革建议
本文将深入探讨我国初中考试评价制度的现状、问题及其改革方向,旨在为教育工作者、家长以及学生提供全面的认识和思考。 一、初中考试评价制度的现状 当前,我国初中考试评价制度主要包括中考和平时考试两...

通信和人工智能相关ETF领涨
01 8月25日至29日,通信和人工智能相关ETF领涨,人工智能ETF(159819)等多只相关ETF表现活跃。多只投资港股的跨境ETF跌幅居前,其中包括多只前期涨幅较大的港股创新药相关ETF。 02...

60岁周洪江连任张裕董事长,净利润创20年最低水平,此前称“葡萄酒市场短期不乐观”
6月9日晚间,张裕A发布公告,2025年6月9日,公司召开第十届董事会第一次会议,审议通过了关于选举公司董事长的议案、关于聘任公司总经理及其他高级管理人员的议案等。公告显示,张裕核心管理团队延续稳定格...

民生银行副行长黄红日:充分发挥资产保全止损减损作用,提高不良清收处置效能
4月1日金融一线消息,民生银行今日召开2024年度业绩交流会。对于资产质量相关问题,民生银行副行长黄红日表示,民生银行在房地产领域的资产质量总体保持稳定。2024年末,房地产业的不良贷款余额比上年末和...

荣昌生物的创新药出海交易为何带崩股价?
6月26日早间,荣昌生物公告,将公司产品泰它西普有偿许可给美国Vor Bio公司,美国Vor Bio公司将获得在除大中华区以外的全球范围内开发和商业化的独家权利。 作为对外许可交易对价一部分,荣昌生物...

创维数字业绩持续滑坡,支柱业务量价齐跌
继2024年营利双降后,创维数字(000810.SZ)在2025年一季度业绩持续下滑,净利润更是同比暴跌超9成。 证券之星注意到,智能终端作为公司的支柱业务,受市场消费需求不足等因素影响,陷入量价齐跌...