大和:维持东方海外国际“持有”评级 目标价下调至105港元
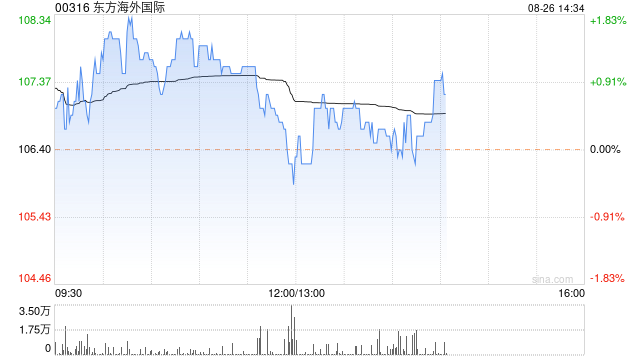
大和发布研究报告称,维持东方海外国际(00316)“持有”评级,将2024至2026财年的每股盈利预测下调21%至42%,以反映逊于预期的上半年业绩。考虑到公司短期的催化剂有限及上述因素,目标价由110港元下调至105港元。
报告中称,东方海外国际营运成本增加是拖累其上半年盈利表现的最主要原因,公司管理层将上半年营运成本大幅上升,归因于员工奖金拨备增加及美国投资物业公允值损失,导致公司纯利同比跌26%。东方海外管理层预期,今年第四季度贸易需求将录得下跌。至于美国经济保持稳固、欧洲经济录得小幅回升,预计2025年全球贸易需求将同比增长低单位数。
相关文章
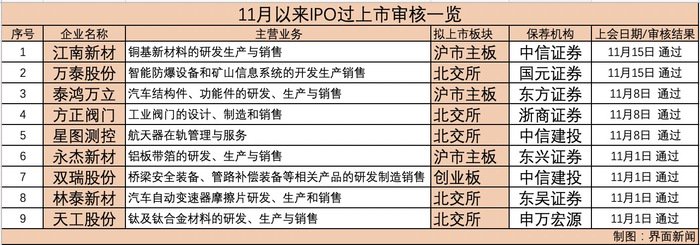
9单全过!本月上会、过会企业数量创半年来新高,释放何种市场信号?
在监管部门提出阶段性收紧节奏、加大对IPO的审核和监管的指导方向下,今年年内A股IPO几近停滞。 “总体来说,目前IPO投行端还是‘有点冷’。”一位华东上市券商资深保代...


子公司虚增利润,京山轻机涉嫌信披违法违规遭立案,律师:投资者索赔诉讼已进入倒计时
登录新浪财经APP 搜索【信披】查看更多考评等级...

唐杰:一个世纪前美国人创造了燃油汽车时代,一个世纪后中国人创造了新能源汽车时代
专题:2025《财经》可持续发展高峰论坛 12月18日,“2025《财经》可持续发展高峰论坛暨长青奖颁奖典礼”在北京举行,主题为“绿色转型,共创未来”。深圳市...


光大期货:1月3日能源化工日报
...