光大证券:维持中石化炼化工程“买入”评级 签订哈萨克斯坦25亿美元EPC合同
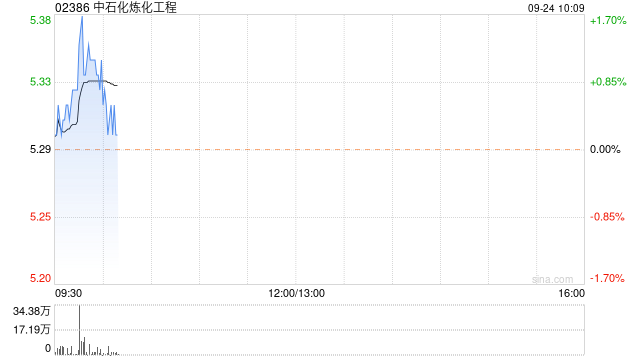
光大证券(维权)发布研究报告称,维持中石化炼化工程(02386)“买入”评级,预计公司2024-2026年归母净利润分别为26.38、29.15、31.82亿元,对应的EPS分别为0.60、0.66、0.72元/股。公司背靠中石化集团资源优势,持续开拓海内外市场,业绩有望迎来快速增长,国企改革背景下公司低估值+高分红价值凸显。
事件:公司发布自愿性合同公告,公司与西班牙Tecnicas
公司于近日就哈萨克斯坦石化综合体项目之乙烷裂解项目与哈萨克斯坦SillenoLLP公司签订了EPC工程总承包合同,合同总价值约25亿美元。
光大证券主要观点如下:
项目由哈国油与中国石化合资,海外市场再获重大突破。
该项目是哈萨克斯坦大力发展石油化工产业的国家级标志性项目,业主Silleno公司是由哈萨克斯坦国家石油天然气公司与中国石化集团等共同出资组建的合资企业,项目位于哈萨克斯坦西部阿特劳州的国家石化工业园区。公司将与西班牙TR公司组成联合体,在联合体中份额各占50%,共同提供EPC总承包服务。该项目体现了公司持续加强海外市场开发力度、推动境外业务高质量发展,是公司战略定力的重要表现。
中国石化深化“一带一路”合作,公司海外业务有望实现快速发展。
2023年5月,中国石化集团与哈国油签署协议,获得Silleno项目30%的股权。该项目是中国石化集团加强“一带一路”沿线深度合作的成果,标志着中国石化与哈国油的合作迈上新台阶。公司充分受益于平台优势,海外市场订单获取前景广阔,24H1海外新签订合同量约23.54亿美元,同比增长117.8%,延续了强劲的发展势头。公司海外业务结构更加优化,EPC合同占比超过75%,FEED、PMC、EPC业务多点开花,业务类型日趋多元。
国内外市场迎新机遇,公司加强市场开拓有望充分受益。
国内市场方面,中国现代化产业体系正加快构建,石化行业高质量发展扎实推进。一批大型炼化基地建设快速推进,石化下游产业链不断延伸,高端新材料项目资本开支保持增长;节能降碳改造、工艺优化升级、用能设备更新换代等相关政策相继出台,为公司主业发展带来更多机遇。海外市场方面,中东地区活跃资本开支已超千亿美元,产油国炼化生产能力逐年提升。中国石化集团深化“一带一路”合作,公司充分受益于平台优势,中东市场订单获取前景广阔。公司加强市场开拓工作,随着国内外新签合同稳步推进,业务有望迎来高速增长。
相关文章
财报数据存误,转债信披滞后!东杰智能及相关责任人被出具警示函
4月21日,山西证监局发布公告,对东杰智能科技集团股份有限公司(以下简称东杰智能)、娄刚、蔺万焕、张路、张新海采取责令改正并出具警示函的行政监管措施,并记入证券期货市场诚信档案。 公告显示,东杰智能...
对话管清友:中国到了科技创新的爆发期
专题:2025亚布力论坛第21届夏季年会 2025亚布力企业家论坛第21届夏季年会于9月12日-13日在广州举行,本届夏季年会以“磨砻砥砺 行稳致远——全球新形势下的企业发展”为主题。年会期间,如是金...
初中考试评价简短撰写指南
初中考试评价的撰写需要简洁明了,重点突出学生的表现和进步。以下是一个简短的示例: 一、总体评价 本次考试,学生表现出了良好的学习态度和扎实的知识基础。在各个科目中,均有明显的进步。 二、科目...

中考点数计算方法详解
中考点数是衡量中考成绩的一个重要指标,它通常根据学生在各科目考试中的得分进行计算。以下是对中考点数计算方法的详细解释。 一、中考点数的基本概念 中考点数是通过对考生各科成绩进行加权平均后得出的...
私募机构调研热情不断攀升
专题:外围利空落地 A股市场何时变盘 炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会! 记者昌校宇 今年以来,私募机构对A股市场的调研热情持续攀升。据深圳市前海排排网基金销售有...
欧洲股市下跌 投资者关注中东风险
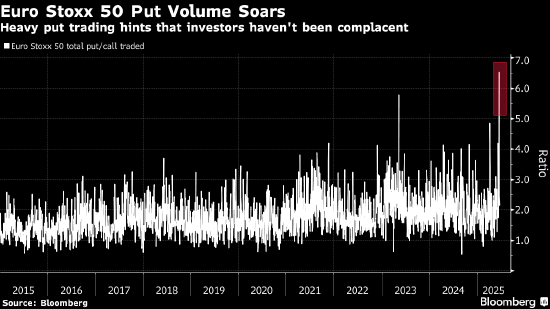
欧洲股市下跌,投资者评估伊朗会如何回应前所未有的美国空袭。 斯托克欧洲600指数收盘下跌0.3%。化工和银行股表现不佳,而公用事业股和科技股上涨。 以色列加紧攻击伊朗,而德黑兰誓言要对美国袭击其核设施...