花旗:上调中国重汽目标价至24.8港元 上调今明两年纯利预测
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
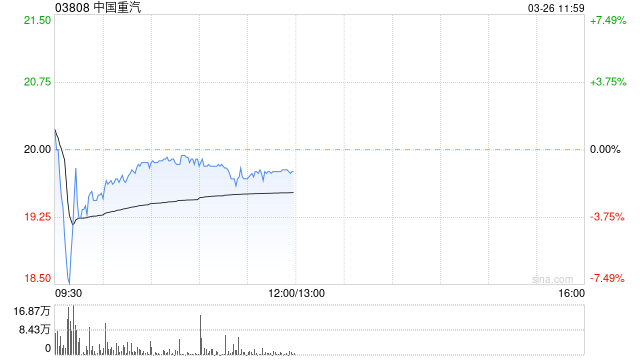
花旗发表研究报告指,中国重汽2023财年业绩表现强劲,收入按年增44%至854.98亿元,纯利增218%至53.18亿元,与早前公布的盈警一致。业绩意味着去年下半年收入按年增45%至441.09亿元,按半年计则升7%;纯利按年增655%至29.45亿元,数据符合预期。花旗考虑到中国重汽的最新业绩及更乐观的预测后,将集团2024及2025年的纯利预测分别上调19%及23%,目标价由18港元上调至24.8港元,评级为“买入”。
相关文章


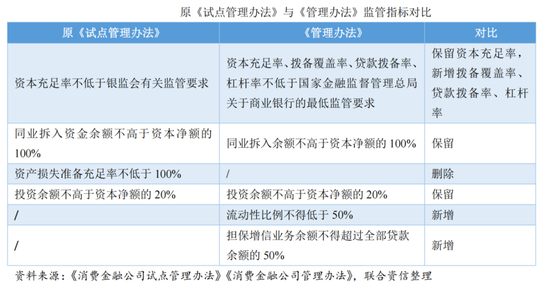
消费金融新规正式实施,存量牌照是否需要同步调整?业内期待配套的通知文件予以进一步明确
去年12月18日开始公开征求意见、今年3月18日发布的《消费金融公司管理办法》(以下简称《办法》),于今日正式实施。 《...

美银证券维持安捷伦科技(A.US)持有评级,上调目标价至147美元
TipRanks为独立第三方,提供金融分析师的分析数据,并计算分析师推荐的平均回报率和胜率。提供的信息并非投资建议,仅供参考。本文不对评级数据和报告的完整性与准确性做出认可、声明或...
中国经济传媒协会会长赵健:推动保险高质量发展必须适应数字化浪潮下保险业转型趋势
专题:2024年度中国保险鼎峰50人论坛暨第五届中国保险鼎峰108将盛典...