花旗:维持锦欣生殖“买入”评级 目标价下调至6港元
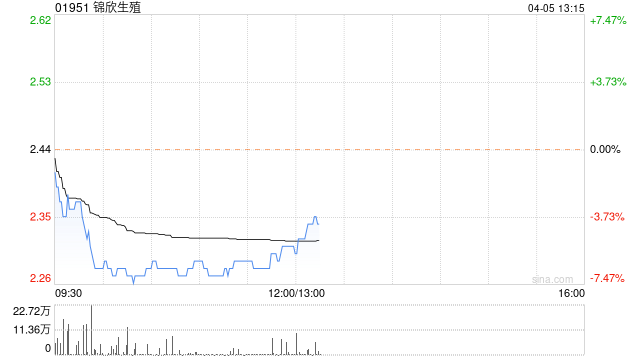
花旗发布研究报告称,维持锦欣生殖(01951)“买入”评级,考虑到深圳新院区延迟开业及武汉医院的利润,将2024及2025年收入下调10%和16.8%,每股盈测下调37.7%及40.9%,目标价由11.5港元下调至6港元。该行认为其估值仍然具有吸引力。同时,先前的医疗事故和诉讼造成的业务中断已经解决,预计集团的业务将会逐步恢复。
报告中称,锦欣生殖去年收入同比增18%至27.89亿元人民币,净利润升1.94倍至3.47亿元人民币,经调整净利润增72%至4.72亿元人民币,表现符合盈警预告。随着疫情和成本控制后业务复苏,公司毛利率从2022财年的37%扩大至42.1%。销售及行政支出比率降至24.1%;净利润率为12.4%。管理层给予指引2024财年的经调整净利润将同比升15%。
相关文章


黄力晨:黄金持稳震荡 等待美国PCE数据
4月26...

克宫回应阿萨德庇护等问题 叙利亚驻俄大使馆挂上反对派旗帜
在上周日叙利亚阿萨德政权闪电瓦解后,克里姆林宫新闻发言人佩斯科夫周一就阿萨德赴俄避难、俄罗斯在叙军事基地等问题给出了官方回应。 &e...
金域医学梁耀铭:科技向善,打开中国医检技术创新发展的广阔空间
专题:第27届哈佛中国论坛 当地时间2024年4月12日,2024年哈佛中国论坛欢迎仪式上,中国最大的第三方医检机构金域医学创始人、董事长兼CEO梁耀铭发表主...