花旗:维持周大福“跑赢行业”评级 目标价15.11港元
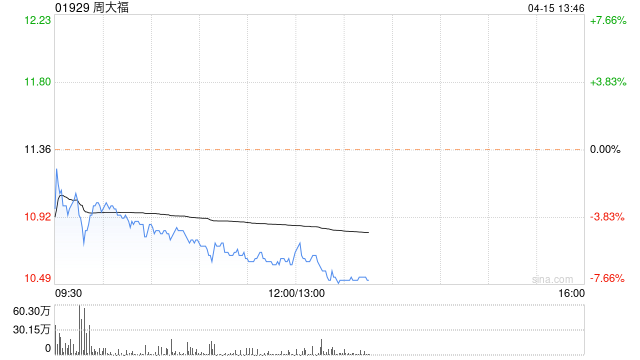
花旗发布研究报告称,维持周大福(01929)“买入”评级,料2025财年市盈率为13倍,股息率超过5%,估值要求不高,目标价14.2港元。周大福管理层继续认为,2025财年新开加盟店具增长潜力。
报告中称,公司上季总零售销货价值(RSV)增长12%,好过该行预期。上季门店净关闭属意外,但由于重点转向提高现有门店的质量,因此没有影响销售业绩。管理层有信心实现2024财年收入14%至16%(mid-teens)增长和营业利润增长率大于20%的目标。
相关文章
涉嫌信披违法违规!知名芯片股晶华微,被立案!
11月15日晚间,晶华微公告称,公司因涉嫌信息披露违法违规,被中国证监会立案。 晶华微是专业混合信号集成电路设计及应用方...


“双创”主题为何火了?三大优势凸显!硬科技宽基——双创龙头ETF(588330)单日吸金9162万元
近日,多家机构发声,认为“硬科技”有望成为后市主线,或是因为科技方向有三点优势: 1、高层定调“科技要打头阵” &emsp...


经营业绩全面恢复车流收入持续向好 华夏越秀高速REIT发布2023年年报
随着一年一度的基金年报披露季到来,基础设施REITs开始陆续披露年度业绩。3月28日,华夏越秀高速REIT(基金代码:180202)发布2023年度报告,备受关注的经营业...