华泰证券:维持中国太平“买入”评级 目标价10.4港元
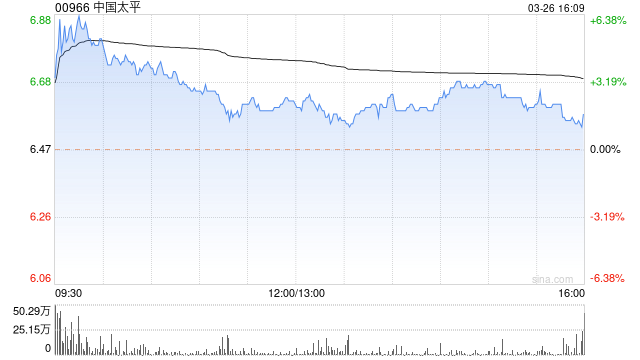
华泰证券发布研究报告称,维持中国太平(00966)“买入”评级,考虑到投资波动,调整目标价至10.4港元。公司2023EPS达1.5港元,可比口径同比增长25%。公司提升DPS至0.3港元,分红率20%。寿险新业务价值(NBV)可比口径同比增长26%,好于该行的预期17%。公司调降内含价值(EV)精算假设,调整后的NBV较去年大致持平。财产险综合成本率(COR)98.4%,可比口径同比上升1.2pct。
华泰证券主要观点如下:
2H23寿险NBV量价齐升
可比口径下,寿险NBV同比增长26%(1H23/2H23:19%/32%)。2H23面临定价利率下调导致的不利环境,NBV增长进一步提速,显现出强劲的增长势头。新单保费(FYP)同比增长19%,显示NBV利润率有所改善。考虑到2H23利润率改善显著,该行估计1H23/2H23的NBV利润率(FYP基准)为11.9%/34.5%(1H22/2H22:13.3%/25.4%)。公司分别下调内含价值投资收益率/折现率假设50bps/200bps至4.5%/9%,调整比例1:4。假设调整降了NBV约20%,调整后的NBV与上年报告数大致持平。该行预计2024年NBV增长13%。
海外产险承保表现改善
可比口径下,大陆产险COR同比上升1.2pct至98.4%。大陆产险总保费增长1.4%。海外产险业务承保表现优异,该行估计2023年COR为89.6%,各海外市场承保表现均优秀,英国业务COR甚至只有68.5%。再保险COR为95.6%,表现健康,尤其在2H23大幅好转,该行估计2H23COR仅为85.4%(1H23:105.8%)。海外产险和再保险承保表现改善带动产险整体板块利润上升。该行预计2024年大陆产险/海外产险/再保险COR分别为98.2%/92%/95%。
资本回报有所改善
中国太平的偿付能力稳健,寿险业务综合偿付能力比率在2023年底为284%(2022:194%),大陆产险业务为229%(2022:224%)。中国太平2023年的ROE为8.5%,可比口径下较上年略有提升(2022:7.3%)。该行预计2025年ROE为8.4%。
相关文章
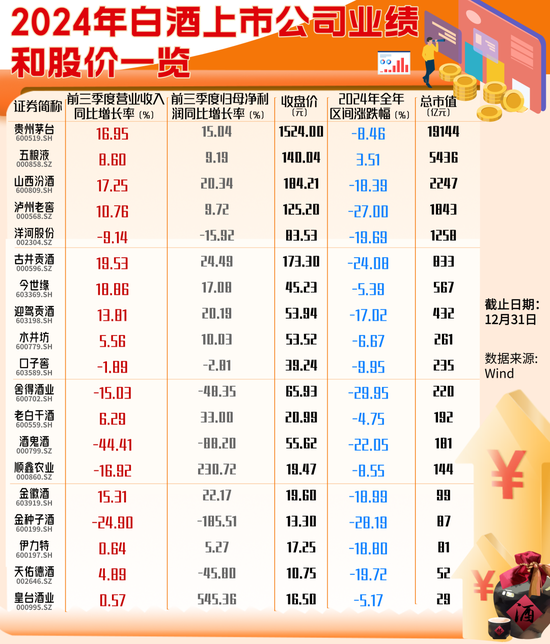
2024年白酒业承压 2025年何以解忧?
2024年受多种因素影响,白酒行业表现承压。Wind数据显示,截至12月31日,A股市场白酒板块年内跌幅高达17.19%。 &em...

佳云科技(300242)投资者索赔提交立案,日海智能(002313)索赔案新增索赔条件
2025年1月2日,上海久诚律师事务所许峰律师代理的佳云科技(维权)(300242)投资者索赔案已向广州市中级人民法院提交立案,目前正在等待法院的下一步安排...

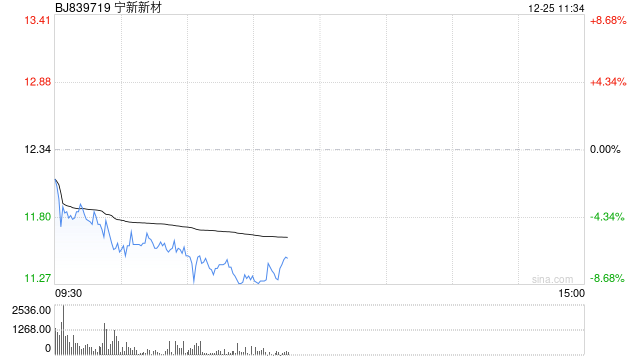
破发股宁新新材股东拟减持 2023年上市方正证券保荐
宁新新材(839719.BJ)昨日晚间披露《持股5%以上股东减持股份计划公告》。 &em...
欧盟决定对自中国进口的电动汽车征收临时反补贴税,外交部:中方强烈反对
当地时间7月4日,欧盟委员会网站发布公告,决定自5日起,对自中国进口的电动汽车征收临时反补贴税,最长期限为4个月。在此期间,欧盟成员国将通过投票来决定最终的反补贴措施,如获通过,欧盟将对中国电动...