麦格理:维持阿里健康“跑输大市”评级 目标价下调至3.4港元
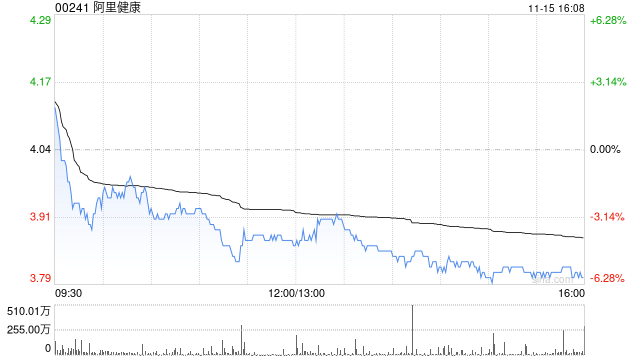
麦格理发布研究报告称,维持阿里健康(00241)“跑输大市”评级,将今明两财年收入预测分别下调7%及8%,今财年调整后盈利预测上调11%,以反映上半财年较佳的盈利能力表现,不过下财年盈利预测则下调8%,目标价下调13%至3.4港元。
报告中称,阿里健康截至9月底止上半财年收入符合预期,盈利超出预期,主要受惠于毛利率改善。期内,电子商务广告业务快速增长,推动综合平台抽佣率上升,并有利整体毛利率的表现。不过,公司销售增长的可见性及整体医疗产品需求仍然低迷。
相关文章

泰康人寿频繁违规年内被罚没800万 骗保等投诉量超1.4万合规性亟待加强
一向被视为非上市险企中佼佼者的泰康人寿,近期陷入了舆论风波。 近日,金融领域传来监管动态。国家金融监督管理总局贵州监管局...

特朗普称支持美国H-1B签证项目
美国...

“不必过多纠结短期震荡波动,行情调整也不失为买入或换仓的机会”
继昨日市场调整之后,今日(11月15日)早盘A股再次走弱。 华泰证券认为,当前距离中央经济工作会议仅有一个...

嘉信理财公司 (SCHW):第三季度营收增长5%,调整后税前利润率超41%。预计全年营收增长2-3%
嘉信理财公司 (SCHW) 2024年第三季度业绩电话会:第三季度,金融机构在客户资产增长、市场参与度、净新增资产等方面取得显著进展。交易活动稳定,...