美银证券:降恒隆地产评级至“中性” 目标价下调至9.2港元
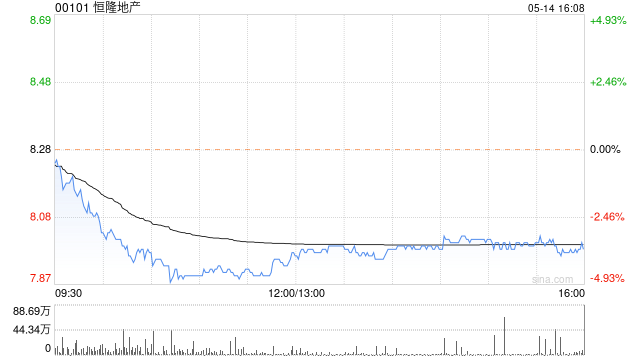
美银证券发布研究报告称,将恒隆地产(00101)评级由“买入”降至“中性”,目标价由11港元降16%至9.2港元,预期集团在内地的营业额于首季将有双位数跌幅,当中上海的高端商场营业额跌幅较大,而次高端商场则较具韧性;相信营业额将于5月中前维持负增长。
该行表示,将恒隆地产2024至26年的每股盈利预测下调2%至4%,基于预期租金收入下降。该行又指,认为2024财年的营业额未必能达到管理层目标的中单位数增长,料今年内地的零售租金收入将同比跌5%。另外,该行料恒隆的每股派息将稳定维持在78仙水平,收益率9.6%高于同行。
相关文章

历史罕见,1300亿龙头一度20cm涨停!
年报预增行情有望打响。 今天A股市场全线飙升,上证指数大涨2.54%,重回3200点大关,两大科创指数均涨...

“白银龙头”买金矿!背后“甘肃银王”布局3家上市公司
几年前甘肃“银王”买金矿曾被骗。 买金矿被骗7年后,甘肃“银王”终于冲击首座全资金矿。 &em...

光大期货:12月30日有色金属日报
1、宏观。海外方面,美联储最后一次议息会议落地,从结果来看如期降息,年内降息3次100个基点,但点阵图显示美联储明年降息由此前...
涉嫌违法炒股,八旬老院士中科曙光董事长李国杰被证监会立案调查
来源 华夏时报 2024年4月19日晚,中科曙光(603019.SH)发布公告,称公司董事长李国...

麻绎文:小米汽车发布会倒计时,汽车产业链再迎催化
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会! 近期汽车板块出现...
