外资投行“把脉”中际旭创三季报:集体下调目标价但坚守“买入”评级 目标价最高上望2400元人民币
外资投行“把脉”中际旭创三季报:集体下调目标价但坚守“买入”评级 目标价最高上望2400元人民币
文/新浪财经香港站 赵岚
中际旭创2026年三季报落地后,野村、美银、花旗、高盛四家外资投行密集发布中际旭创(300308.SZ)研究报告。四家机构一致维持 “买入” 评级,但在目标价、估值倍数、盈利前景上出现巨大分歧。
10 月底,中际旭创披露 2026 年第三季度成绩单:单季营收277.69亿人民币,同比大增171.8%,环比增长 24.6%;归母净利润85.87亿元,同比上涨173.7%,环比仅提8.5%。
拆分数据看,中际旭创扣除非经常性损益之后,公司经常性净利润达到90亿元,同比增幅190%,环比增长22.3%,经营依旧韧性。但报表利润与核心利润出现裂口,主要来自两笔一次性损失,分别为H股IPO带来的汇兑损失,以及一笔上游战略投资产生的公允价值减值。
财报披露后,野村、美银、花旗、高盛在10月29日至11月2日窗口期集中重审中际旭创价值:四家机构全部坚守“买入”评级,但A股目标价区间从1196元到2405元,价差超一倍,显示其估值中枢的博弈远大于业绩本身分歧。
集体维持或重申 “买入” 目标价相差一倍
野村证券10月29日将中际旭创目标价自1375元下调至1196元,最为消极,但维持“买入”评级。野村将其2027年估值倍数由21倍下调至18倍,对齐国内光通信板块PE中位数。
但同时,野村却对公司2026‑2028年营收预测进行上调,幅度7‑11%;净利润预测上调0‑8%。认为公司有望维持100G+光模块约30%的全球市场份额,但上游原材料涨价会压制毛利率水平。

美银将目标价由1650元下调至1325元,重申“买入”评级,认为三季度报表利润低于预期,但剔除扰动因素,经营业绩符合预期。

花旗给予公司A股1212元目标价(前1325元),H股目标价1394港币(前1524元),维持“买入”。PE15.8倍,取公司历史估值向下一倍标准差水平,在四家机构的估值假设中最为保守。
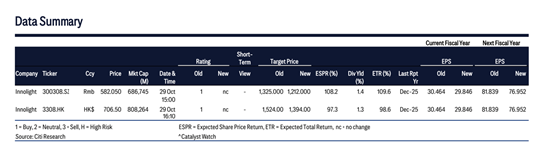
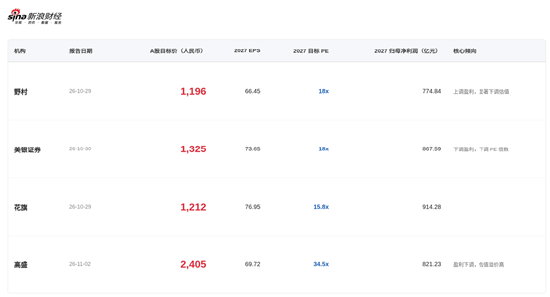
高盛同样维持“买入”,A股目标价由2645元下调至2405元;H股目标价3267港币下调至2829港币,但目标价仍显著高于三家机构。虽然高盛下调中际旭创2026‑2028年净利润预测6‑17%,但依旧给出极高估值溢价。
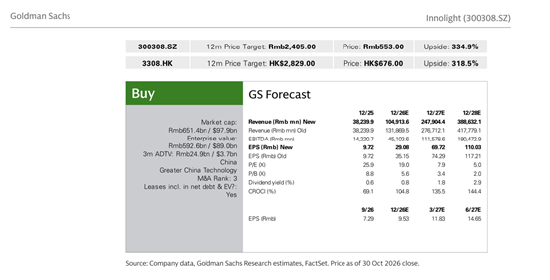
四家机构给予中际旭创2027年EPS(每股盈利)区间为66.45元‑76.95元,差距有限,但在板块普遍回调背景下,机构之间已经出现明显的估值分化。一部分外资机构将中际旭创向A股行业板块均值靠拢,另一部分参考全球科技同业PEG体系仍给予成长溢价空间。
外资机构对光模块基本面有共识AI 但认为短期掣肘难以回避
尽管市场近期对AI产业链景气度、海外监管风险的担忧持续发酵,但外资投行对中际旭创的核心业务前景仍有积极展望。
据中际旭创深交所披露的《投资者关系活动记录表(电话会议纪要)》,管理层表示海外头部云服务商客户订单已经锁定至2027年,部分客户已给出2028年需求指引,因此多数外资投行普遍认为公司龙头地位依旧稳固。
野村认为,在全行业器件供应短缺的背景下,中际旭创三季报业绩扎实,订单能见度延伸至2027 年,且下一代产品迭代路线清晰,预计公司在全球100G及以上光模块市场将维持约30%的稳定市场份额。
野村同指出公司面临的五项现实变量:
1.供应链成本风险。认为地缘政治风险可能引发供应链波动,从而推高上游成本。
2.竞争格局风险。认为Marvell收购Lumentum可能加剧行业竞争格局的不确定性。
3.需求端风险。认为数通、电信市场高端光模块需求可能不及预期。
4.价格竞争风险。800G/1.6T赛道价格战可能升级,影响公司海外出口。
5.技术迭代风险。800G/1.6T、3.2T、硅光产品等升级进度慢于预期。
目前, 800G、1.6T是中际旭创营收主力;2.4T和NPO可能2027年开始小量爬坡占比渐升;3.2T在公司三季报业绩对应的收入结构里体量仍小。
美银观点基本相似,认为2027年800G、1.6T光模块出货仍保持可观增长;2.4T / NPO / XPO 新技术产品2027下半年开始出货,2028年形成实质性收入贡献。
但美银同时提示两项风险,第一,零部件短缺,美银已将2026年全球1.6T光模块出货从2000万只下调至1700万只;第二,进入2027年后800G赛道市场竞争会加剧。
此外,美银下调公司2027年PE,前一版本为20倍,目前更新为18倍,略低于公司2021年以来历史平均PE 19倍。美银将估值下调原因解释为担忧AI供应链风险和美国FCC监管潜在限制。
高盛对中际旭创中长期盈利预测显著高于市场预期,目标PE倍数小幅下调后仍为34.5倍(前次报告为35.6倍)。
认为新一代AI服务器机架带动1.6T光模块加速上量,公司高速光模块市占率领先、新产品进展顺利、保供能力更强;且宏观环境明朗,对AI资本开支更乐观。
花旗:悲观预测A股中际旭创最低目标价469人民币 潜在跌幅19%
花旗以15.8倍PE预测2027财年EPS,前一份报告为16.2 倍。花旗解释,15.8倍取公司过去3 年历史平均PE向下1倍标准差,对新易盛也采用相同的 “历史均值下修” 估值方法论。
花旗认为估值折价反映市场对美国FCC监管政策的担忧。
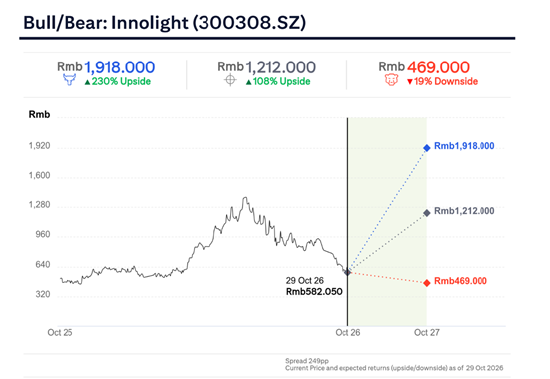
同时,花旗以Bull乐观 / Base基准 / Bear悲观三种情景,给出3套PE及目标价。乐观预测先决条件为假设800G/1.6T 出货、ASP、毛利率超预期,悲观预测为出货、ASP、毛利率不及预期。

花旗认为A股中际旭创最低下望469人民币,潜在跌幅空间19%;最高上望1918人民币,潜在胜负空间230%。(以10月29日股价计)
A股情景
乐观Bull:25倍 2027E PE(5年均值);目标价1918 元,上涨空间230%
基准Base(报告用):15.8倍 2027E PE(3 年均值减1个标准差),目标价1212元,上涨空间108%
悲观Bear:8.7倍 2027E PE(下行周期最低估值),目标价469元,下行空间‑19%。

H股情景
乐观Bull:25倍PE,目标价2205港币,+212%
基准Base:15.8倍PE,目标价1394港币,+97%
悲观Bear:8.7倍2027E PE,目标价539港币,‑24%
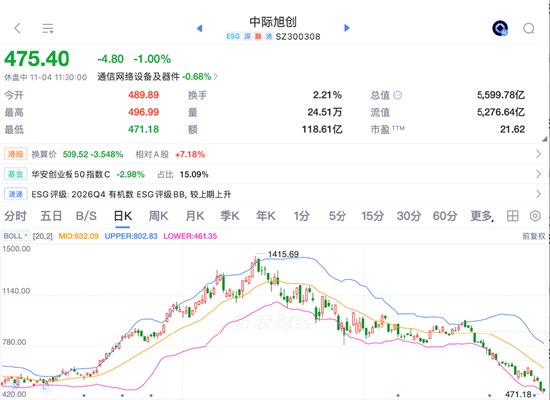
二级市场股价已经提前反应多重担忧。截至10月末,中际旭创股价对应2027年预期市盈率仅9‑10倍附近,与外资机构给予的十几倍测算相差较大。
外资投行未来将重点关注公司四季度能否兑现泰国洪水递延的订单;光芯片、DSP 供给的改善节奏;800G/1.6T 产品ASP是否出现恶化;以及最为关键的2027下半年 2.4T、NPO 新一代光模块能否顺利实现规模量产,兑现高毛利的产品结构升级。
相关文章

2021年初中历史中考必考知识点解析
2021年初中历史中考即将来临,掌握必考知识点对于考生来说至关重要。以下是一些2021年初中历史中考的必考知识点,帮助同学们高效复习。 一、中国古代史 中国古代史是中考历史考试的重要部分,涵盖...

最低工资表来了!你的工资不能低于这个数
人力资源和社会保障部4月3日发布了全国各省、自治区、直辖市最低工资标准情况(截至2025年4月1日)。数据显示,目前有21个省份第一档月最低工资标准在2100元及以上,有8个省份第一档月最低工资标准超...

深化《台州宣言》落地,吉利控股推动乘用车业务回归“一个吉利”
5月7日,吉利汽车控股有限公司(以下简称“吉利汽车”,股票代码:0175.HK)宣布,计划收购极氪智能科技有公司(以下简称“极氪”,股票代码:NYSE:ZK)已经发行的全部股份。如交易完成,极氪将与吉...

初中期末评语大全,简短家长版
本文为您整理了初中期末评语的精选大全,这些简短的评语旨在帮助家长更好地了解孩子在校的表现,同时增强家长与学校之间的沟通。 一、学习态度评语 1. 该生学习态度端正,勤奋刻苦,值得表扬。 2....

新型石墨烯问世,融资客猛加仓3只低估值股
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会! 石墨烯作为一种新型功能材料,具有广阔的应用前景。 新型石墨烯问世 据科技日报消息,澳大利亚莫纳什大学科学家开发出一种高度弯曲的...

长城汽车公布网络侵权案件结果:有账号被判赔20万拒不履行
8月15日,长城汽车法务部发文称,当前汽车行业正经历深刻转型,良性竞争本应是技术迭代的催化剂,然而部分自媒体却借行业转型中的 “内卷” 乱象,编造歪曲信息、恶意中伤企业,既侵犯企业合法权益,又搅乱市场...