野村:维持国药控股“买入”评级 目标价调低至30.33港元
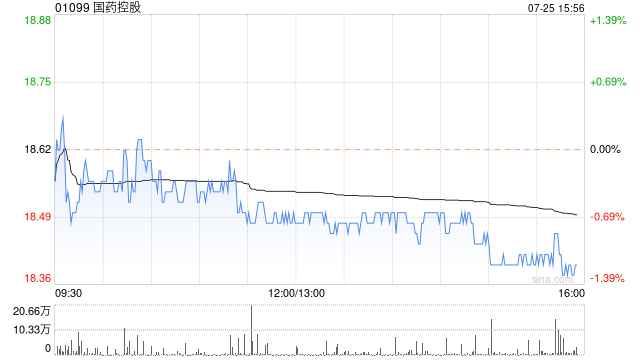
野村发布研究报告称,将国药控股(01099)目标价由32.39港元调低6.4%至30.33港元,维持“买入”投资评级。在2023年第二季的高基数和悲观的环境下,该行预计国药2024年第二财季业绩将持平,盈利可能同比减5.3%。
报告中称,调整国药目标价,意味着约63%的上涨空间。该行将国药2024及25财年的销售预测下调1.6%及2.9%,并将盈利预测微调升0.1%及跌0.2%,以考虑宏观环境较预期放缓。该行对国药2024及25财年收入和盈利的预测分别比机构共识低1.8%及4.1%和2.7%及3%。
相关文章

四川国资大整合!控股股东拟战略重组,川能动力两连板、川投能源盘中涨逾9%
记者|赵阳戈 12月伊始,川能动力(000155.SZ)录得1个“一字涨停”+1个“T字涨停”。 &ems...
中公教育“考不过包退”难兑现! 董事长被追债,“砍砍砍”求生 | BUG
“退钱!” 在中公教育(维权)董事长李永新的抖音账号下,不少学员在评论区上演在线追债。 &em...


美联储主席鲍威尔:通胀仍高于2%的目标 不应过早过多放松
专题:大选前鲍威尔最后一次国会听证今晚来袭!会否释放更多鸽声?...

“牛市的第一只停牌股”来了 7连板浩欧博公告称公司将就股票交易异常波动情况进行停牌核查
11月8日晚间,一个消息引发了股民的热议。许久不见的“停牌核查”重出江湖!科创板公司浩欧博公告,公司股票价格自2024年10月31日至11月8日连续7个交易...