野村:维持华虹半导体“中性”评级 目标价16.4港元
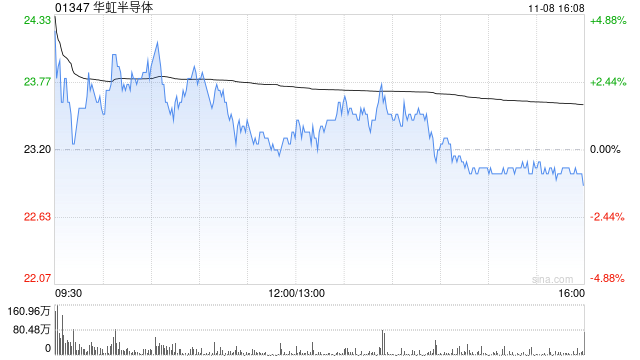
野村发布研究报告称,维持华虹半导体(01347)H股目标价16.4港元及“中性”投资评级。目标价反映预测每股账面价值0.4倍,而现时公司预测市帐率则为0.6倍。该行正在公司评估财务及营运预测数字。
该行指出,华虹半导体第三季收入、毛利率较指引为好,主因较高的晶圆交付量,以及厂房产能完全使用。管理层预期第四季收入中位数按季升1.7%,高度整体利用率(UTR)部份受到包括功率分离式元件(powerdiscrete)压力所抵销。
相关文章

这真是降息周期吗?美债隔夜暴跌 机构预计收益率将重返5%!
尽管美联储9月一出手就是50基点的超大降息幅度,然而在一个多月后的今天,这个降息周期似乎越来越“不像”降息周期了…… 你可能很难想象,时至今日依然有华尔街机构...



蒋道振离任国开证券副董事长、总裁,董事长刘晖代行总裁职务
12月30日,国开证券披露了总裁发生变动的公告。国开证券称,根据公司第三届董事会第六次会议决议,原副董事长、总裁蒋道振不再担任公司副董事长、总...

AI医疗概念开盘大涨 润达医疗等多股竞价涨停
专题:A股有望震荡上行 机构建议关注三个领域...