“中国版乐高”布鲁可上市首日涨近70% IP成股价“助推器”
被称为“中国版乐高”的布鲁可(00325.HK)首日表现引发市场关注。截至发稿,涨66.36%,报100.4港元。

根据公开资料,布鲁可主营拼塔类玩具,旗下手握“奥特曼”等多个授权IP,被称为“中国版乐高”。2023年,公司GMV(商品交易总额)达到18亿人民币,占中国拼搭角色类玩具市场份额的30.3%。
布鲁可在昨日的暗盘表现同样不俗。该公司暗盘交易涨73.49%,报104.7港元。
首日和暗盘表现与市场认购热度息息相关。根据相关数据,布鲁可在公开发售阶段获5999.96倍认购,国际发售获38.6倍认购。
此外,布鲁可在IPO还引入三位基石投资者,包括景林资产管理香港有限公司、UBSAMSingapore、富国基金管理有限公司及富国资产管理(香港)有限公司。
布鲁可大火与旗下IP有关
2023年及2024年上半年,布鲁可大部分收入来源于基于奥特曼、变形金刚以及英雄无限三个IP的产品,授权IP在2021年至2023年的三年间,每年贡献超过90%的营收。
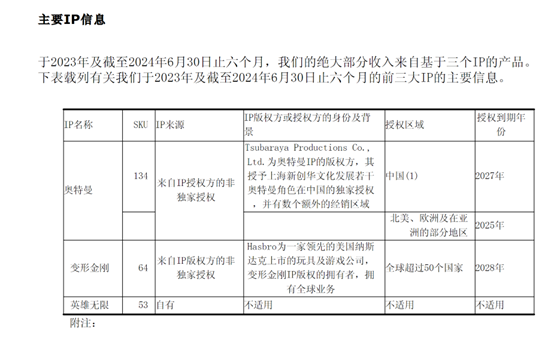
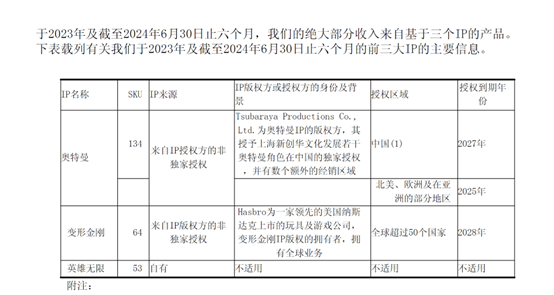
其中来自奥特曼系列的收入分别为5.57亿元和6.01亿元,占总收入的比重分别达到63.5%和57.4%。
再者在当下“谷子经济”火爆的背景下,IP经济受到资本市场的高度关注和青睐。布鲁可拥有包括奥特曼、变形金刚、超级战队、机动奥特曼以及DC超人、DC蝙蝠侠、哈利・波特、星球大战等众多知名IP的授权,这使得公司在市场上具有较高的吸引力和话题性,吸引了大量投资者的关注。
机构预计布鲁可后续收入有望持续增长
申万宏源预计,布鲁可在2024-2026年期间,年收入依次可达22.01亿元、34.05亿元、43.84亿元,对应的增速分别为151%、55%、29%,调整后归母净利润分别为6.00亿元、10.61亿元、14.07亿元,增速各是724%、77%、33%。
中信建投证券同样给出预测,布鲁可2024-2026年营业收入预估为21.9亿元、34.5亿元、43.4亿元,同比增长149.8%、57.7%、25.8%,经调整归母净利润分别约5.8亿元、10.9亿元、13.6亿元,同比增幅达699.0%、87.7%、24.0%,基于其高成长性,中信建投首次覆盖便给予“买入”评级。
不过,中信建投也指出布鲁可面临诸多风险:
一是IP授权续期风险,当下消费者购买其产品的动机部分源于对合作IP(如奥特曼、变形金刚,24H1收入占比分别达57%、19%)的喜爱,一旦IP到期授权难续或续期条款不利,经营便会受挫,以24H1情形估算,若IP授权费用占收入比重上升1、3、5个百分点,经调整净利润可能分别下滑2.7%、8.0%、13.3%。
二是渠道管理风险,自2022年起公司大力拓展线下经销商渠道,24H1收入中该渠道占比高达91.6%,合作经销商达511家,若渠道管理不善,引发库存积压、价格体系紊乱,品牌形象与产品销售都将受牵连。
三是玩具流行趋势变动风险,鉴于玩具流行趋势更迭迅速,倘若公司不能携手热门IP、推出契合消费者需求的新品,经营业绩与成长性恐受冲击。
四是市场竞争加剧风险,积木人行业对手若增多,竞争策略激进,布鲁可的收入、业绩增长便可能受阻。
相关文章

上海易连-易连3(600836-400226)被预处罚,股民索赔可期
2024年12月6日,上海易连实业集团股份有限公司(简称:上海易连、*ST易连,代码:600836,退市后简称:易连3,退市后代码:400226)发布《关于...

联合国报告:2022年全球水产养殖产量首次超过捕捞渔业
新华社圣何塞6月7日电(记者范小林)联合国粮食及农业组织(粮农组织)7日在哥斯达黎加首都圣何塞发布的报告显示,以产量计算,2022年全球水产养殖首次超过捕捞...

有城市购房商贷利率2.7%!分析:公积金贷款或进一步“降息”以保利差
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会! 北京商报 &emsp...
