中泰证券:中国宏桥成本控制显著 盈利超预期 维持“买入”评级
中泰证券发布研报称,中国宏桥(01378)一体化经营下成本控制较好,仍能实现较好盈利,预计公司2025/2026/2027年净利润分别为218/221/247亿元(前值264/342/451亿元),对应PE分别为7.0/7.0/6.2倍,维持公司“买入”评级。考虑到全球面临的关税风险,该行下调了对
2025/2026/2027年铝价假设为 2.0/2.0/2.1 万元/吨(前值 2.1/2.3/2.5
万元/吨),此外氧化铝供应端投放较快带来行业供过于求,该行同时下调氧化铝价格假设为 3150/3000/2800 元/吨(前值 3400/3450/3500
元/吨)。
事件:6月23日公司发布公告称,2025年上半年净利润预计同比增加35%左右。2024上半年公司实现净利润100亿元,预计25年上半年实现净利润135亿元。假设25H1少数股东权益比例持平于24H1,预计25H1公司实现归母净利润124亿,业绩超预期,该行认为主要由于公司各项成本控制较好。
中泰证券主要观点如下:
供需缺口持续扩大不可逆转,电解铝从再分配走向再扩张
电解铝供给国内产能几近天花板,海外产能则“投建成本高、建设周期长”,电解铝环节“类资源”属性日益凸显,供应增速仅为1%附近。而需求端,同样受益于泛新能源、电网建设以及包装消费的合力拉动将有效拉动电解铝需求达到2-3%。供不应求趋势不可逆,电解铝环节盈利增厚将从再分配走向再扩张。
电力成本改善缓解氧化铝下跌影响
二季度氧化铝均价约3056元/吨,较一季度3847元/吨下降791元/吨,考虑到公司氧化铝产能除自供电解铝外仍有部分富余,成本端下行同样明显,公司盈利稳定性较好。25Q2动力煤均价632元/吨,较Q1的721元/吨显著下降,按照配电用煤比例1:5.5计算,预计带来公司自备电厂对应产量配电成本下行近500元/吨。此外考虑到云南电力存在半枯水期,Q2成本通常显著低于Q1,公司电力成本整体下行明显,对冲氧化铝下跌负面影响。
云南搬迁持续进行
25年公司持续推进了山东产能向云南搬迁的项目。据百川统计,从四月开始,山东搬迁已经向云南发展搬迁产能24万吨,文山州剩余产能预计在年内完成搬迁。此外,云南省红河州电解铝产能置换项目计划7月份正式通电投产,后续搬迁进度取决于云南当地电力形势。
相关文章
水贝再现“黄金大劫案”:料商跑路涉案超千万元,胖东来一金店被卷走一公斤黄金
蓝鲸新闻 蓝鲸新闻9月16日讯(记者 陆鹏鹏)在金价高歌猛进的狂欢中,深圳水贝的一角突然寂静,市场内头部料商连夜跑路,涉案或超千万元,数百商户钱货两空。 水贝再现“黄金大劫案” 料商跑路涉案或超千万...
Claude拟人化或增加失控风险 微软人工智能负责人警告Anthropic
Claude拟人化或增加失控风险 微软人工智能负责人警告Anthropic Claude拟人化或增加失控风险 微软人工智能负责人警告Anthropic 微软人工智能负责人Mustafa Su...
游说团体称特朗普的药品定价提议可能让制药行业损失一万亿美元
制药行业估计,唐纳德・特朗普总统的新药品定价提议可能会在十年内让制药公司损失高达一万亿美元,该行业最大的贸易团体已告知国会议员。 白宫上周首次提出这一想法,作为帮助为总统减税计划筹资的一种方式,这让制...

映恩生物,成功在香港上市,早盘大涨逾1.27倍
2025年4月15日,映恩生物Duality Biotherapeutics, Inc.(简称"映恩生物”)(09606.HK),成功在香港联合交易所主板挂牌上市。 映恩生物是次IPO全球发售173...
闪贷逾期怎么处理的
闪贷逾期怎么处理互联网金融的快速发展,闪贷一种便捷的借款方式,越来越受到大家的欢迎。简单闪贷就是快速审批、快速放款的小额贷款,手续简单,到账快,非常适合短期应急使用。但是因为审核门槛低,借款人普遍缺...
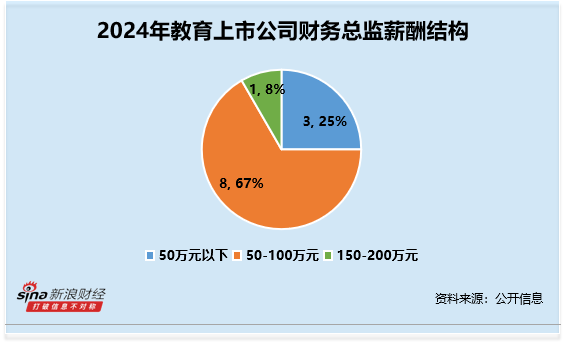
教育行业财务总监CFO观察:昂立教育吉超薪酬领跑 薪酬高达153万元
专题:专题|2024年度A股CFO数据报告:美的集团钟铮年薪946万,比亚迪周亚琳896万 作为上市公司核心管理层关键成员,财务总监CFO的地位与作用至关重要。商天信息网财经《2024年度A股CFO数...