长江证券:特步国际2024Q2流水表现符合预期 维持“买入”评级
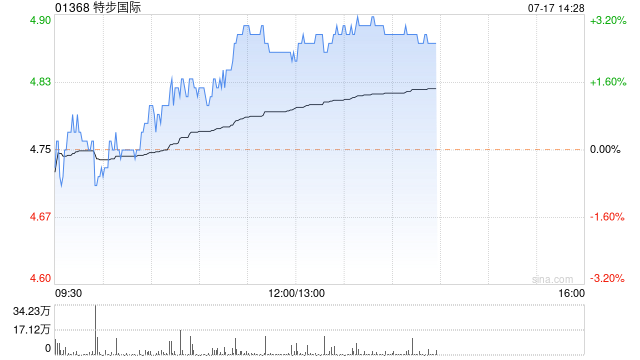
长江证券发布研究报告称,维持特步国际(01368)“买入”评级,考虑KP暂未剥离,综合预计2024-2026年实现归母净利分别为11.7、13.3和14.8亿元,同比增长14%/13%/12%。公司发布2024Q2零售数据,特步主品牌流水同比增长~10%,折扣~75折,库销比~4个月,流水表现符合预期。
展望未来,公司库存&折扣恢复至健康水平,主品牌毛利率及A&P费用率仍有优化空间,专业运动品牌延续高增并贡献业绩。而KP下半年剥离有望进一步增厚今明两年业绩,此外剥离后特别派息1.51亿美元,对应股息率~9%,高股息性价比凸显。中长期来看,索康尼已迈入正轨,与特步主品牌在跑步领域形成差异和互补,持续培育下有望发展为集团第二增长曲线。
相关文章

上海环境能源交易所赖晓明:明年全国碳市场覆盖排放量将达80亿吨
专题:2024ESG全球领导者大会 2024 ESG全球领导者大会”于10月16日-18日在上海召开。上海环境能源交易所董事长赖晓明出席并发言。...



特朗普呼吁俄乌立即停火并进行谈判后,克宫:迄今为止没有接触特朗普或其团队
据路透社报道,在美国当选总统特朗普呼吁俄乌立即停火并进行谈判以结束战争“疯狂(局面)”后,俄罗斯总统新闻秘书、克里姆林宫发言人佩斯科夫当地时间9日表示,克宫迄今为止没有接触特朗普或其团队。...