富瑞:维持中国旺旺(00151)“持有”评级 目标价上调至5.42港元

富瑞发布研究报告称,维持中国旺旺(00151)“持有”评级,预期2025财年的收入及净利润分别同比增长3%与6%,目标价由5.3港元轻微上调至5.42港元。
公司截至3月底止2024财年下半年的销售及净利润分别增长2%和27%,销售表现符合该行预期,但较市场预期低出5%,净利润则高过该行预期7%,主要由于毛利率略有改善。
展望2025财年,旺旺管理层目标收入增长与过去五年的年均复合增长率一致,且受惠于中国自今年1月起取消对来自新西兰的乳制品征收关税,该行相信旺旺的毛利率可持续改善。
相关文章
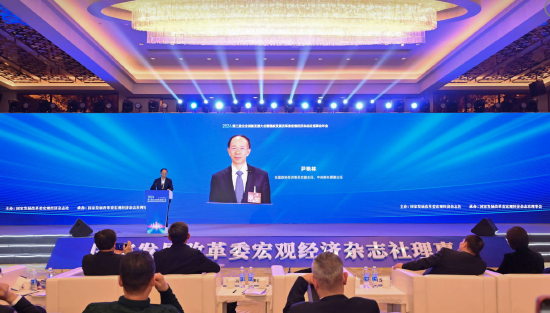
尹艳林:因地制宜推动发展新质生产力,加强科技创新
专题:2024第三届企业创新发展大会 第三届企业创新发展大会暨国家发展改革委宏观经济杂志社理事会年会3月28日-30日在京举办。第十四届全国政协经济委员会副主...
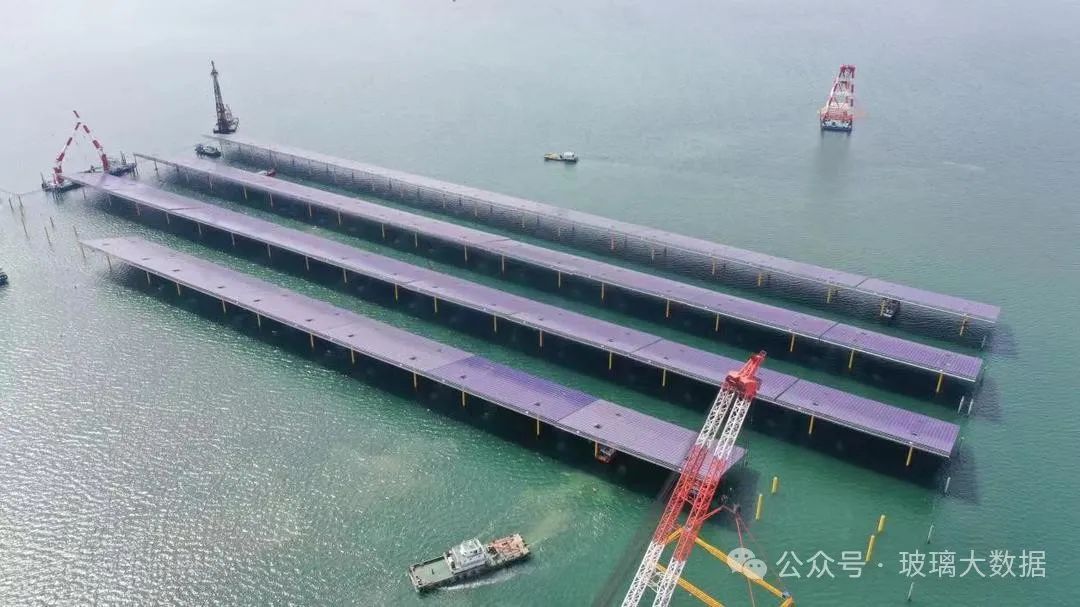
【玻璃大数据】全国首座集中式海上光伏项目在山东并网发电
7月2日,全国首座集中式海上光伏项目——中广核招远海上光伏项目在烟台正式并网发电,翻开了山东光伏发展“向海图强”的新篇章。 &ems...

(维权)(688565)诉讼时效届满日期:2025年9月27日
专题:聚焦中小股民维权难题 筑牢权益守护防线:新浪财经315投资者保护论坛...

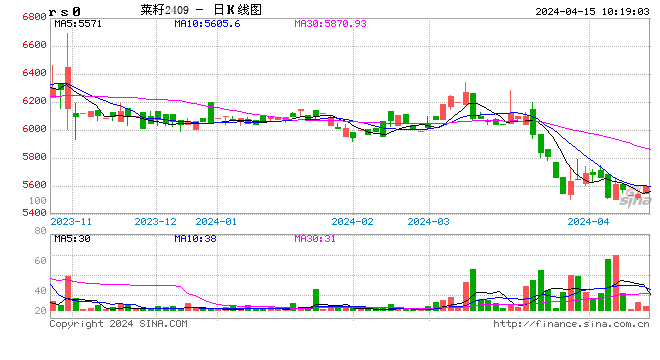
全球油籽市场:供需报告偏空,焦点转向春播及天气
截至2024年4月12日当周,全球油籽价格大多下跌,其中芝加哥大豆期货连续第四周下跌,因为美国农业部供需报告证实美国以及全球大豆供应庞大,而南...