美银证券:重申哔哩哔哩-W“买入”评级 目标价升至142港元
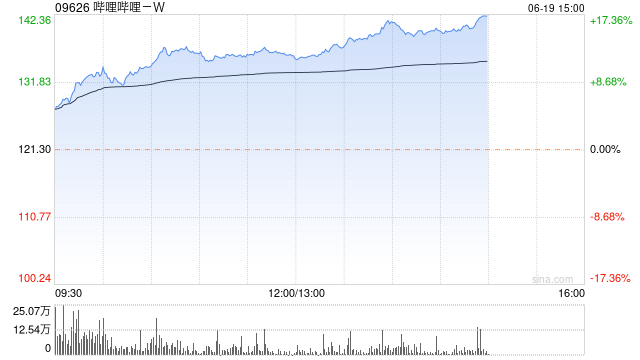
美银证券发布研究报告称,重申哔哩哔哩-W(09626)“买入”评级,看好广告趋势和近期推出的新游戏。由于广告和游戏业务改善,将哔哩哔哩今明两年每股盈利预期上调2%至7%,目标价从140港元上调至142港元,同时将2025至2030年复合增长率预测由26%升至27%。
报告中称,公司第一季广告收入实现稳健增长,管理层在投资者会议上表示,在618购物节促销活动的推动下增长势头将持续,主要电商将引领电商广告支出。同时预计,随着暑假期间更多新游戏的推出,以及今年小游戏广告支出的增加,游戏分部的广告需求将保持强劲。
该行指出,盈亏平衡路径和长期利润率趋势也是投资者关注的焦点,管理层表示,即使没有新游戏的强劲增长,盈亏平衡路径也将如期实现,并认为向高利润率广告业务的组合转变和营运成本控制将继续推动盈亏平衡后的利润增长,并认为中长期可实现超过10%经调整净利润率。
相关文章


OpenAI竞争对手Anthropic再获亚马逊40亿美元投资
11月23日消息,OpenAI竞争对手Anthropic宣布扩大与亚马逊网络服务(AWS)合作伙伴关系,包括来自亚马逊的40亿美元新资金。这将使亚马逊对公司的总投资达到80亿美元,同时仍为少数股...


通胀达标在望?高盛预测9月PCE接近美联储2%目标
美国9月...

蔚来李斌:大家不愿意布充电桩的地方,我们来布,亏点钱换来用户出行无忧
专题:2024中国汽车重庆论坛 “2024中国汽车重庆论坛(CACS2024)”于6月6日-8日举行。蔚来董事长李斌出席并演讲。 &...

中国财富管理50人论坛副理事长陈文辉:股权投资基金从“引进来”与“走出去”助推我国实现高水平对外开放
专题:全球财富管理论坛·2024上海苏河湾大会 中国财富管理50人论坛副理事长、原中国银保监会副主席陈文辉10月26日在全球财富管...