瑞玛精密业绩“变脸” 现金流紧张 大股东持续减持
2024年10月15日,瑞玛精密发布2024年前三季度业绩预告。公告显示,2024年前三季度扣除非经常性损益后的净利润为-955.20万元至-1408.92万元,上年同期为5814.33万元,同比大幅下降117.15%-125.30%。基本每股收益由上年同期的0.48元/股跌至-0.04元/股至-0.05元/股。
2020年上市以来,瑞玛精密营收逐年保持高速增长,但毛利率却在持续下滑,此次业绩“变脸”的种子或早已种下。
增收难增利 费用居高不下
瑞玛精密定位于精密智能制造,重点围绕整车舒适系统需求,以“智能座舱”、“智能底盘”系统领域为核心,开发座椅舒适系统和空气悬架系统及其关键核心部件产品业务。公司现有主营业务产品为:精密金属冲压结构件、紧固件及精密模具;汽车座椅线束与通风、加热、按摩等座椅舒适系统产品,汽车空气悬架系统总成与部件等汽车底盘舒适系统产品;5G通讯滤波器与天线设备等,具体下游应用领域为汽车、新能源、通讯等。
2024年上半年,瑞玛精密实现营收7.59亿元,同比减少4.82%;扣非归母净利润336.96万元,位于盈亏平衡点,同比大幅下降93.31%;毛利率19.81%,同比下降3.6%。虽然报告期内实现盈利,但经营性现金流却净流出8052.77万元,与净利润背离。瑞玛精密主要财务指标均弱于可比公司,其中销售净利率行业垫底,仅为0.62%。

2024年第三季度,公司扣非净利润预计-1224.77万元至-1806.53万元,同比下降330.84%-440.49%,环比下降360.10%-483.64%,盈利能力或持续下行。
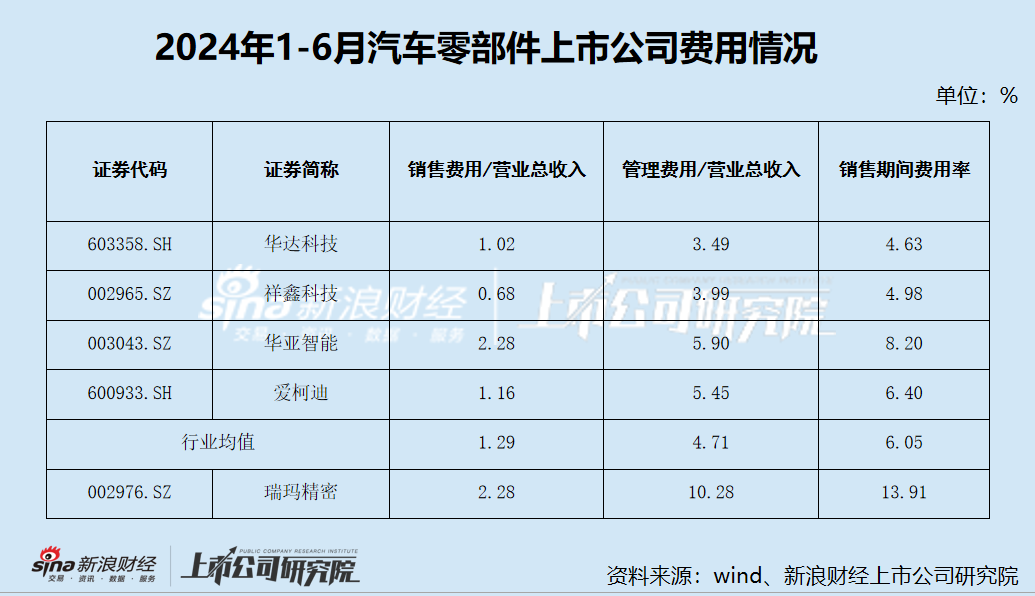
瑞玛精密增收不增利的背后,是居高不下的费用。2024年1-6月,瑞玛精密期间费用率13.91%,远超过同行业公司均值,其中销售费用率与同行华亚智能持平,但管理费用率却近乎后者的两倍。
值得注意的是,2024年6月18日,瑞玛精密发布了新一轮股权激励计划,其中对2024年业绩考核目标为“营业收入不低于16.29亿元”。然而2024年上半年,公司营收7.59亿元,较上年同期不仅没有增长反而下滑了4.82%。若要实现本年的考核目标,管理层恐面临较大的业绩压力。
存货跌价风险加剧 有息负债接连攀升
2024年1-6月,瑞玛精密存货余额4.19亿元,较期初增长26.97%,其中发出商品7596.75万元,较期初大幅增长83.06%,但存货跌价准备余额却不增反降。
本期存货周转天数112.51,较上年同期延长了24.1天。2021至2023年1-6月,瑞玛精密存货跌价损失的绝对值,占当期净利润比例分别为30.24%、24.22%、35.67%、265.87%,新浪财经上市公司研究院提醒投资者关注上市公司的存货跌价风险。
近年来,瑞玛精密有息负债余额接连攀升,资金缺口逐年扩大。2023年1-6月,瑞玛精密有息负债余额3.95亿元,较期初增加23.57%,但货币资金和交易性金融资产才1亿出头,清偿债务面临2.88亿元的资金缺口。
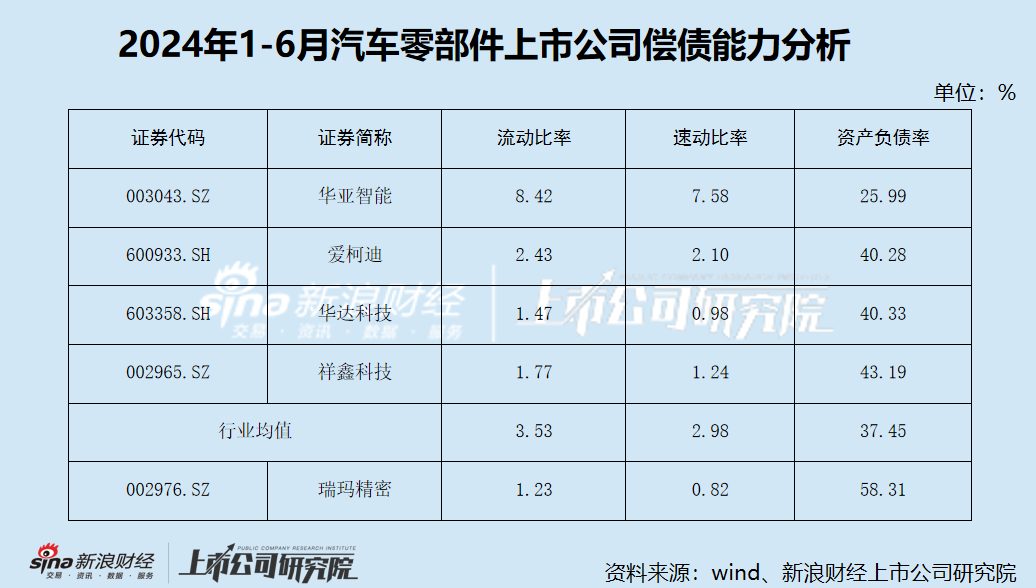
报告期内,公司资产负债率高于行业均值约20个百分点,流动比率和速动比率均处于行业垫底,其中速动比率低于安全值,偿债风险需警惕。
募投项目频繁延期 核心高管集中减持
瑞玛精密2020年IPO募集资金净额4.34亿元,用于精密金属部件建设项目和研发技术中心建设项目。
根据《2024年半年度募集资金存放与使用情况的专项报告》,截至2024年6月底,精密金属部件建设项目历时超4年投资进度仅为71.78%。招股说明书显示,项目原定建设周期为2年,达到预定可使用状态日期为2022年3月6日,两次延期后为2025年9月30日。此外,瑞玛精密还对该项目部分建设内容进行调整,增加了新能源锂电池结构件相关生产设备投入和信息化系统投入,经调整项目总投资额由4.15亿元增加至4.31亿元。
但新浪财经上市公司研究院发现,瑞玛精密2024年半年报中,精密金属部件建设项目预算数并未更正,仍为经调整前的4.15亿元,且工程累计投入占预算比例仅为50.63%,与专项报告中的投资进度存在较大的差异。
此外,2024年9月2日至9月27日期间,众全信投资和麻国林(系控股股东、实际控制人陈晓敏姐姐之配偶)分别减持套现6167.06万元、816.6万元。
值得注意的是,众全信投资是瑞玛精密上市前设立的员工持股平台,其中,核心骨干员工通过众全信投资间接持有公司1.00%股份,董监高(含离任)间接持有4.12%股份。经过本次减持,众全信投资持有瑞玛精密股份从5.10%降至2.46%,意味着今后减持无需再进行披露。
近年来,瑞玛精密增收不增利、费用居高不下等问题持续存在且已有加重的趋势,若公司无法及时做出相应调整,未来的业绩恐难言乐观。
相关文章

吴清:保护投资者,上市公司财务造假绝不只“罚酒三杯”
专题:第十五届陆家嘴论坛(2024) 摘要:2024陆家嘴论坛。 6月19日,在2024陆家嘴论坛上,中国证...

回声星通信(SATS):第三季度营收39亿美元,同比下降5%,运营利润3.17亿美元
2024年第三季度业绩电话会:公司进行了一系列财务和业务调整,包括25亿美元融资、可转换债券交换要约、额外52亿美元融资以及4亿美元股权发行,以巩固业务基础和调整财务结构;视频服务业...

保障性住房再贷款工具使用进展:10余城收购存量房项目落地,筹集保障性住房上万套
保障性住房再贷款工具实施以来,近期,10余个城市收购存量房项目落地,筹集保障性住房上万套。 今年6月,中国人民银行设立3...

【券商聚焦】国海证券首予中烟香港(06055)“买入”评级 看好卷烟出口业务的发展为公司增长带来新动能
国海证券发研报指,中烟香港(06055)于2024年6月3日发布正面盈利公告:集团预计2024上半年收入同比增速不低于10%,公司所有者应占利润同比增速不低于 30%。增长驱动拆分...

前述基金产品交易结构信息及借款金额信息对投资者了解基金交易决策、收益分配和风险承担等具有重大影响
“钜派系”私募近日又收罚单。 上海监管局最新披露,钜澎资产被采取出具警示函的监督管理措施。经查,该私募存在2类违规行为:...