瑞银:予中国海洋石油“买入”评级 目标价上调至26.3港元
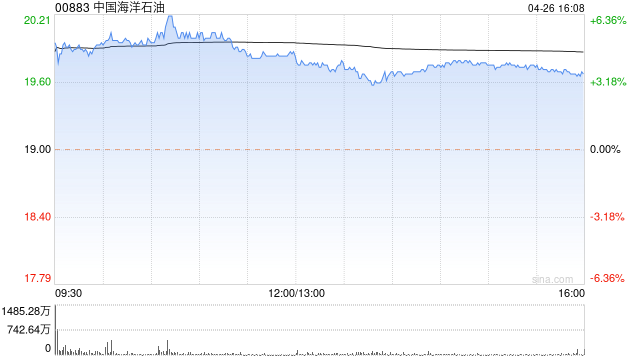
瑞银发布研究报告称,中国海洋石油(00883)今年首季纯利同比增23.7%、按季增51.6%至397亿元人民币,高于市场及该行预期,这主要归功于期内产量快速提升、油价同比增6.2%至每桶78.75美元,及美元汇价升值。报告调升中海油2024-2026年盈利预测2%,H股目标价由26港元上调至26.3港元,评级“买入”。
报告中称,中海油首季产量同比增9.9%至1.801亿桶,其中国内产量增6.9%至1.231亿桶,海外产量增16.9%至5690万桶。首季油价同比增6.2%,与布伦特原油价格的折让大幅收窄。首季天然汽价格同比跌7.7%,集团预计2024年气价将持稳。
该行又提到,中海油维持2024年全年产量指引于7亿至7.2亿桶油当量。在第一季强劲增长后,认为年产量可能会超过指引范围的上限。集团并未调整资本开支计划,仍预期2024年资本支出为1250亿至1350亿人民币。
相关文章
棕榈油10月MPOB报告解读:出口增加明显,库存降幅超预期
【导语】11月11日马来西亚棕榈油局(MPOB)公布10月棕榈油供需数据,10月马棕供弱需强,月末库存低于市场预期,报告影响利...


全球多国政要:如何与“特朗普2.0政府”打交道?
专题:胜选!聚焦特朗普第二任期的政策诉求和市场影响 随着美国前总统特朗普取得选举大胜,如何与明年1月换届后的美国政府打交道,特别是怎样与商人出身...


长江有色:宏观承压与供需疲软双重施压铝价 16日现铝或下跌
长江铝价alu.ccmn.cn短评:美恐怖数据公布前夕情绪谨慎,隔夜伦铝跌超1%;中国二季度经济增速放缓社融数据亦疲软,6月原铝产量创新高创...