张忆东:增长强劲,通胀反弹,美联储下一步?
张忆东:增长强劲,通胀反弹,美联储下一步?
来源:张忆东策略世界
作者:张忆东 刘念芸
一、美国三季度GDP超预期:投资加速、消费强劲
10月29日公布的美国三季度GDP环比增长3.4%,高于市场预期3.2%及前值2.2%,显示经济保持强劲扩张,主要动力来自AI相关投资、韧性消费与联邦支出。从分项贡献看,1)私人投资成为增长主引擎(+3.27%)。私人投资贡献显著高于消费,这在近年来并不常见,大概率与AI相关的数据中心、算力设备及配套能源基础设施投资有关。2)私人消费保持韧性(+2.52%)消费贡献稳定,未出现明显减速。在财富效应仍在的背景下,居民消费继续为经济提供托底力量。3)净出口拖累大幅扩大(-3.32%)是本季度最值得关注的变化。在私人投资强劲的背景下,强劲的国内投资正通过进口渠道扩散到海外。4)政府贡献温和(+0.9%)。财政对增长的直接拉动有限,符合当前财政政策相对克制的状态。此外,AI相关投资连续两年维持高位,支撑经济保持强劲扩张。
二、9月PCE反弹:整体通胀反弹,但核心通胀尚未失控
BEA最新公布的9月PCE数据显示,整体PCE环比+0.5%符合预期回升,主要验证了前期PPI及CPI中能源项的走高,市场最为关注的核心PCE环比+0.3%,未出现大于0.4%的超预期扩散,表明核心商品和超级核心(Super Core)通胀并未失控,通胀反弹仍聚焦于供给端及上游能源成本。
三、美联储会议肯定经济增长强劲,抗通胀仍是政策重心
10月FOMC维持联邦基金利率目标区间在3.75%-4.00%不变。10月28日FOMC以10票赞成、2票反对,两名反对者支持加息25个基点,会议声明上调了对经济增长的判断,并继续强调通胀仍然偏高。声明将经济活动描述为“以强劲步伐扩张”(expanding at a strong pace),较此前“solid”明显上调。同时强调国内支出具有韧性、资本投资稳健,就业增长与劳动力保持同步。声明重申通胀依然高企,并强调更多信息的累计将帮助委员会确定适当的政策立场,坚定确保通胀及时回到2%目标。
四、我们的判断:最新GDP与PCE数据支持12月加息预期,但本轮加息周期不会持续太长
我们此前判断,10月FOMC或鹰派暂停加息,数据热与10月按兵不动并不矛盾。美联储在9月FOMC会议加息25bps后,美联储可能选择10月按兵不动,是为了给相对高位的美债收益率,有更多的时间来收紧金融条件,同时保留政策弹性和观察窗口,将真正的政策抉择节点后移至12月议息会议。向前看,我们认为,12月继续加息,但本轮加息周期难以重演格林斯潘时期持续紧缩。
判断逻辑:通胀因素存在但不突出。1)供给侧,关税和能源都是一次性冲击,虽然当前能源影响持续时间较长,导致市场担心二次冲击问题,但通胀预期整体稳定在2.3%左右的水平,并未失控。2)需求端,对比2022年的加息周期中最核心的传导链条——工资通胀螺旋,目前并不存在。增长层面:AI投资支撑经济韧性,但其中高杠杆、以来外部融资的环节对金融条件更敏感,因此持续加息的承受空间也可能有限。
五、美债长端利率走势判断:美债10年期利率三季度冲高回落,5.3%高点年内或已见顶
我们对本轮美债长端利率走势的前瞻性判断持续得到验证。早在5月6日《夏日寒风》系列报告中,我们便前瞻性提示美债利率上行的“灰犀牛”风险,判断三季度10年期美债收益可能突破5%,极端情况下触及5.3%左右。随着没在收益率快速上行,我们进一步指出,长端利率上行不仅受到实际利率走高的影响,高波动环境下市场流动性下降及短期交易因素也放大了市场波动,市场反应可能已经过度。10月5日,我们进一步明确提出,美债风波有望迎来转机,长端利率快速上行难以持续,10月高位震荡回落是大概率事件。此后,10年期美债收益率于10月14日前后触及5.36%的高点并回落。
向前看,我们认为,此前的判断逻辑仍在延续,市场对宏观风险的反应可能已经比较充分。我们在10月18日发布的美债收益率如期回落——2026美债逻辑梳理及后市展望中提出,中长期,美债长端利率与基本面匹配:1)美国经济基本面,AI投资与消费仍是主要支撑,内需整体偏强,未来几个季度如果AI投资增速持续抬升潜在增长和均衡实际利率,对应长端利率水平也会更高;相反,如果后续AI投资增速超预期回落,则今年10月上旬美债长端高点可能就是这一轮AI周期的大顶。2)另外,短期通胀粘性仍在,9月CPI和PPI显示,上游成本压力整体没有上升,但下游服务业(尤其是住房与运输服务业)呈现“最后一公里”的粘性,表明上游供给侧冲击正沿产业链向下游转移。但是长期而言,AI应用的快速扩散或有望系统性降低通胀中枢。3)中期来看,美国经济韧性和历史相对高位的收益率水平,增强了美债的配置吸引力。但短期,AI企业的长久期发债与财政发行并存,期限溢价的回落空间将受到制约。
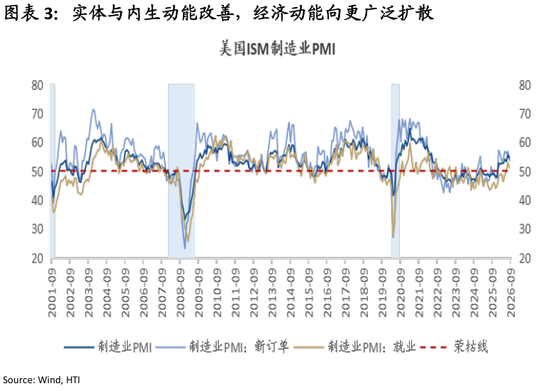
一、美国三季度GDP超预期:投资加速、消费强劲
10月29日公布的美国三季度GDP环比增长3.4%,高于市场预期3.2%及前值2.2%,显示经济保持强劲扩张,主要动力来自AI相关投资、韧性消费与联邦支出。从分项贡献看,1)私人投资成为增长主引擎(+3.27%)。私人投资贡献显著高于消费,这在近年来并不常见。结合当前宏观背景,大概率与AI相关的数据中心、算力设备及配套能源基础设施投资有关。投资对增长的主导作用,说明此轮扩张仍带有明显的资本开支驱动特征,而非单纯由消费过热推动。2)私人消费保持韧性(+2.52%)消费贡献稳定,未出现明显减速。在就业市场“低招聘、低解雇”格局延续,财富效应仍在的背景下,居民消费继续为经济提供托底力量。消费与投资的组合,是Q3增长能够达到3.4%的根本原因。3)净出口拖累大幅扩大(-3.32%)是本季度最值得关注的变化。在私人投资强劲的背景下,强劲的国内投资正通过进口渠道扩散到海外。4)政府贡献温和(+0.9%)。财政对增长的直接拉动有限,符合当前财政政策相对克制的状态。此外,AI相关投资连续两年维持高位,支撑经济保持强劲扩张。



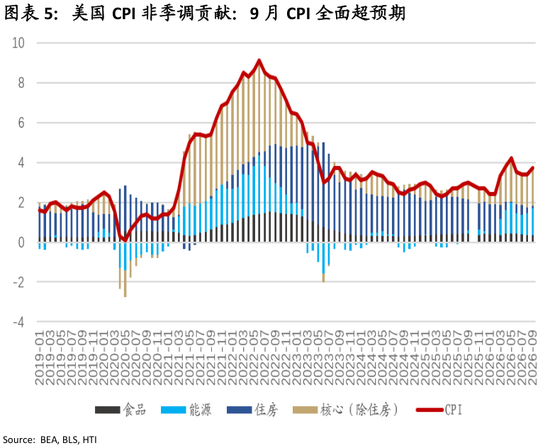
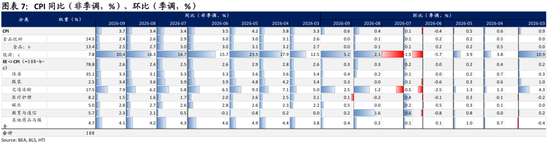
二、9月PCE反弹:整体通胀反弹,但核心通胀尚未失控
BEA最新公布的9月PCE数据显示,整体PCE环比+0.5%符合预期回升,主要验证了前期PPI及CPI中能源项的走高,市场最为关注的核心PCE环比+0.3%,未出现大于0.4%的超预期扩散,表明核心商品和超级核心(Super Core)通胀并未失控,通胀反弹仍聚焦于供给端及上游能源成本。

三、美联储会议肯定经济增长强劲,抗通胀仍是政策重心
10月FOMC维持联邦基金利率目标区间在3.75%-4.00%不变。10月28日FOMC以10票赞成、2票反对,两名反对者支持加息25个基点,会议声明上调了对经济增长的判断,并继续强调通胀仍然偏高。声明将经济活动描述为“以强劲步伐扩张”(expanding at a strong pace),较此前“solid”明显上调。同时强调国内支出具有韧性、资本投资稳健,就业增长与劳动力保持同步。声明重申通胀依然高企,并强调更多信息的累计将帮助委员会确定适当的政策立场,坚定确保通胀及时回到2%目标。

四、我们的判断:最新GDP与PCE数据支持12月加息预期,但本轮加息周期不会持续太长
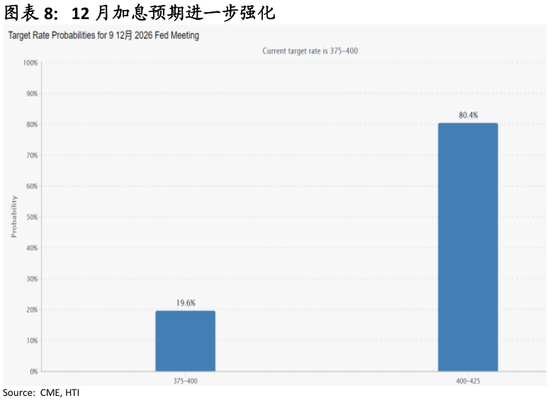
我们此前判断,10月FOMC或鹰派暂停加息,数据热与10月按兵不动并不矛盾。美联储在9月FOMC会议加息25bps后,美联储可能选择10月按兵不动,是为了给相对高位的美债收益率,有更多的时间来收紧金融条件,同时保留政策弹性和观察窗口,将真正的政策抉择节点后移至12月议息会议。
向前看,我们认为,12月继续加息,但本轮加息周期难以重演格林斯潘时期持续紧缩。
判断逻辑:通胀因素存在但不突出。1)供给侧,关税和能源都是一次性冲击,虽然当前能源影响持续时间较长,导致市场担心二次冲击问题,但通胀预期整体稳定在2.3%左右的水平,并未失控。2)需求端,对比2022年的加息周期中最核心的传导链条——工资通胀螺旋,目前并不存在。
增长层面:AI投资支撑经济韧性,但其中高杠杆、以来外部融资的环节对金融条件更敏感,因此持续加息的承受空间也可能有限。
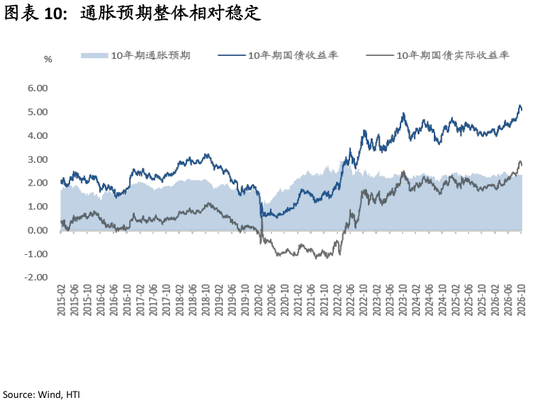

五、美债长端利率走势判断:美债10年期利率三季度冲高回落,5.3%高点年内或已见顶
我们对本轮美债长端利率走势的前瞻性判断持续得到验证。早在5月6日《夏日寒风》系列报告中,我们便前瞻性提示美债利率上行的“灰犀牛”风险,判断三季度10年期美债收益可能突破5%,极端情况下触及5.3%左右。随着没在收益率快速上行,我们进一步指出,长端利率上行不仅受到实际利率走高的影响,高波动环境下市场流动性下降及短期交易因素也放大了市场波动,市场反应可能已经过度。10月5日,我们进一步明确提出,美债风波有望迎来转机,长端利率快速上行难以持续,10月高位震荡回落是大概率事件。此后,10年期美债收益率于10月14日前后触及5.36%的高点并回落。
向前看,我们认为此前的判断逻辑仍在延续,市场对宏观风险的反应可能已经比较充分。我们在10月18日发布的美债收益率如期回落——2026美债逻辑梳理及后市展望中提出,中长期,美债长端利率与基本面匹配:1)美国经济基本面,AI投资与消费仍是主要支撑,内需整体偏强,未来几个季度如果AI投资增速持续抬升潜在增长和均衡实际利率,对应长端利率水平也会更高;相反,如果后续AI投资增速超预期回落,则今年10月上旬美债长端高点可能就是这一轮AI周期的大顶。2)另外,短期通胀粘性仍在,9月CPI和PPI显示,上游成本压力整体没有上升,但下游服务业(尤其是住房与运输服务业)呈现“最后一公里”的粘性,表明上游供给侧冲击正沿产业链向下游转移。但是长期而言,AI应用的快速扩散或有望系统性降低通胀中枢。3)美债供求关系方面,中期来看,美国经济韧性和历史相对高位的收益率水平,增强了美债的配置吸引力。短期,AI企业的长久期发债与财政发行并存,期限溢价的回落空间受到制约。
本报告分析师:
张忆东
SFC HK执业证书编号:BIS749
刘念芸
SFC HK执业证书编号:BXH708
相关文章
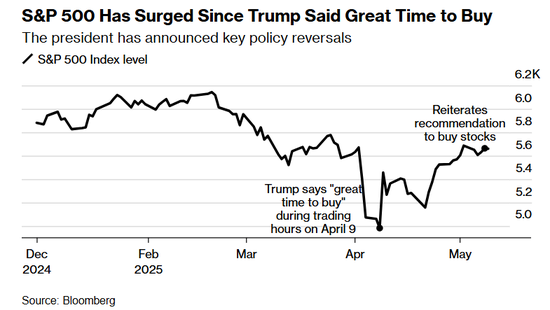
听特朗普话能赚大钱!总统两句话,标普500指数已暴涨14%
在过去的一个月里,听从特朗普在社交媒体上建议的投资者,享受到了在他领导下标普500指数的最大涨幅之一。 在特朗普宣布“解放日”关税举措后,该美股基准指数曾大幅下跌,但在4月9日他称“现在是买入的好时机...
证券结算风险基金规则迎修订 计收比例规模均调整
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会! 证券时报记者 程丹 5月9日,证监会、财政部发布《证券结算风险基金管理办法(修订草案征求意见稿)》(以下简称《管理办法》),适...

外国人抛售美元资产!大摩:但资本有其他选择吗?
华尔街见闻 大摩认为,对关税政策、美联储独立性的担忧加剧外国投资者抛售美国资产,但考虑到美债市场当前高达约27万亿美元的规模,其深度和流动性远超其他潜在的“避险”市场,缺乏同等规模和流动性的替代品,使...

亚信科技、TMF联合举办2025北京峰会 引领数字跃升 共建“数智共同体”
3月27日,亚信科技携手著名国际组织TM Forum(电信管理论坛)联合举办2025“AI引领数字跃升”北京峰会。国际国内数百位行业领袖、专家学者、企业高管和生态伙伴汇聚一堂,立足技术与商业,兼顾创新...
周一国际油价收高 市场关注美欧贸易协议和特朗普对俄缩短最后期限
专题:市场回稳向好态势明确 机构建议积极参与A股机会 国际油价周一上涨2%,此前美国和欧盟达成贸易协议,且美国总统特朗普宣布将缩短俄罗斯结束俄乌冲突的最后期限,否则将面临制裁。 布伦特原油合约上涨1...
中信证券总经理邹迎光:以金融“五篇大文章”引领行业发展 多点突破创多项行业第一
专题:2025可持续全球领导者大会&首届绿色产业与可持续消费博览会 2025可持续全球领导者大会于10月16日-18日在上海市黄浦区世博园区召开。中信证券总经理、华夏基金董事长邹迎光受邀出席并致辞。...