中银国际:重申中国神华“买入”评级 目标价42.12港元
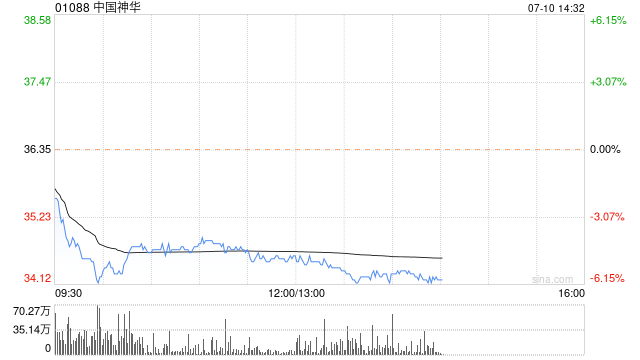
中银国际发布研究报告称,重申中国神华(01088)“买入”评级,目标价42.12港元。公司预计上半年在国际财报准则下盈利为318亿至338亿元人民币,同比下降8.4%至13.8%。该公司将盈利下降归因于煤炭平均售价下降以及燃煤发电机组利用小时数下降。
该行指出,推算得公司第二季盈利为140亿至160亿元人民币,按季下降10%至21%。除了煤炭价格下降和发电量下降之外,该行认为销售结构可能会发生变化,根据长协销售的自产煤炭比例可能会提高。该行表示,公司上半年的指引盈利达到全年盈利预测的51.3%至54.6%,大致符合预期。
相关文章


重磅!九源基因国内首家报产司美格鲁肽生物类似药!
专题:九源基因赴港IPO:借力“减肥神药”司美格鲁肽冲上市,背后还有多家A股公司...

多家车企11月汽车销量创新高,汽车整车板块大幅拉升,广汽集团、赛力斯等多股涨停
专题:A股有望再迎修复窗口 跨年行情值得期待...


五篇大文章 | 农银人寿河南分公司:聚焦养老金融 用心守护“夕阳红”
近年来,农银人寿河南分公司聚焦做实养老金融大文章,关注“银发”需求,持续优化金融服务、加大养老产品销售力度、丰富服务场景、加强金融宣教,不断提升养老金融服务水平,提高老年客户群体的获得感、幸福感...